 Podobne artykuły
Wyobraź sobie dwie spółki, nazwijmy je Dividend i Compound. Obie dają inwestorowi dokładnie 8% stopy zwrotu rocznie. Compound nie wypłaca dywidendy i pozostawia cały zysk w spółce. Dividend część zysku regularnie wypłaca właścicielom, czyli akcjonariuszom. Zakładamy też, że obie spółki są równie dobrze zarządzane i rozwijają się dokładnie w tym samym tempie.
Masz przed sobą 30 lat inwestowania i 100 tys. zł do ulokowania w jedną z nich. Każdą otrzymaną dywidendę od spółki Dividend od razu reinwestujesz, dokupując jej kolejne akcje. Którą spółkę wybierasz?
Intuicyjnie można skłaniać się ku Dividend. W końcu regularnie dzieli się zyskiem z akcjonariuszami. Problem w tym, że po 30 latach jej inwestor miałby około 95 tys. zł mniej niż właściciel akcji Compound.
Skąd bierze się ta różnica? Jakie są wady i zalety inwestowania dywidendowego? Czy dla długoterminowego inwestora lepszym rozwiązaniem jest regularna wypłata dywidendy, czy skupienie się na całkowitej stopie zwrotu? I kiedy inwestowanie w spółki dywidendowe rzeczywiście ma sens?
Z tego artykułu dowiesz się:
- czym jest inwestowanie dywidendowe i jak działa wypłata dywidendy,
- dlaczego dywidenda nie jest dodatkowym, darmowym zyskiem,
- jak podatki wpływają na długoterminową stopę zwrotu,
- jakie są najważniejsze wady inwestowania w spółki dywidendowe,
- czy spółki dywidendowe radzą sobie lepiej od szerokiego rynku,
- dla kogo inwestowanie dywidendowe może mieć sens.
Dywidenda nie jest darmowym zyskiem
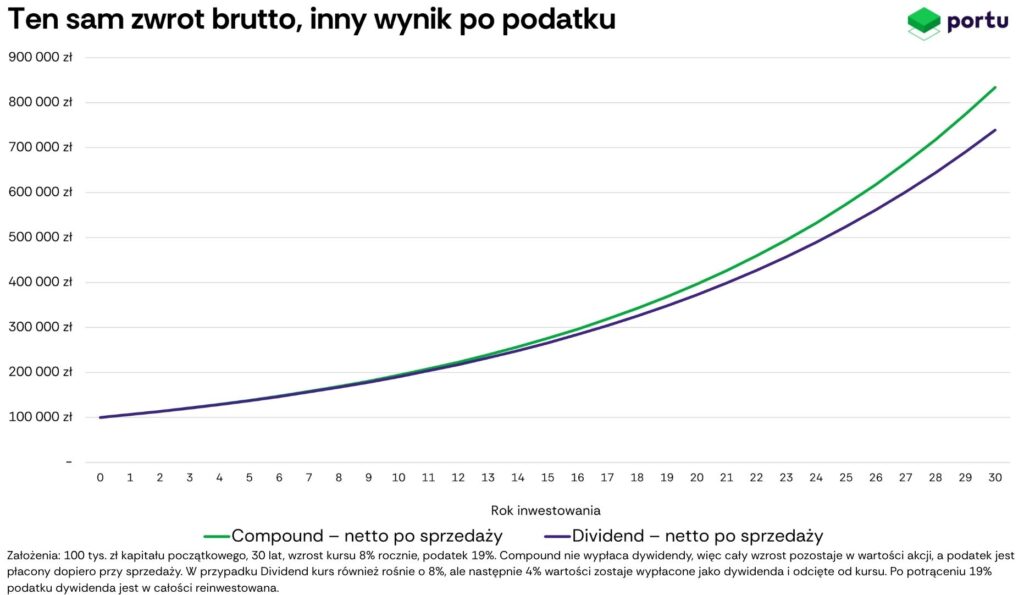
Wróćmy do spółek Dividend i Compound. Compound nie wypłaca dywidendy. Całe 8% rocznej stopy zwrotu pozostaje więc w wartości akcji. Dopóki inwestor ich nie sprzeda, nie realizuje zysku i nie płaci od niego podatku.
Dividend działa inaczej. Jej kurs również rośnie o 8% rocznie, ale spółka wypłaca 4% dywidendy. W dniu dywidendy jej wartość jest odejmowana od kursu akcji. W naszym uproszczonym przykładzie oznacza to, że 4% pozostaje we wzroście wartości akcji, a kolejne 4% trafia do inwestora w gotówce.
Tyle że inwestor nie może reinwestować całej wypłaconej kwoty. Po drodze pojawia się fiskus. Od dywidendy trzeba zapłacić 19% podatku, dlatego z każdych 4 tys. zł wypłaty do ponownego inwestowania w akcje zostaje 3 240 zł.
To jedna z największych wad, jakie idzie w parze z inwestowaniem dywidendowym w długim terminie.
Liczy się całkowita stopa zwrotu, a nie wysokość dywidendy
Po pierwszym roku 100 tys. zł zainwestowane w Compound byłoby warte 108 tys. zł. W przypadku Dividend wartość inwestycji wyniosłaby 107 240 zł. Efektywna stopa wzrostu po opodatkowaniu dywidendy to więc 7,24%, mimo że przed podatkiem obie spółki dały inwestorowi 8%.
W przypadku Compound podatek również trzeba będzie zapłacić, ale dopiero w momencie sprzedaży akcji. Oznacza to, że 760 zł, które w pierwszym roku nie trafiło do fiskusa, będzie dalej pracować przez kolejne 29 lat dla Ciebie.
Po 30 latach różnica robi się już bardzo wyraźna.
Przy naszych uproszczonych założeniach inwestor posiadający Compound, po sprzedaży akcji i zapłaceniu podatku od zysku, kończy z około 834 tys. zł.
Właściciel Dividend, mimo że przez całe 30 lat reinwestował każdą otrzymaną dywidendę, ma około 739 tys. zł. To około 95 tys. zł mniej.
Co ważne, Dividend wcale nie była gorszą spółką. Przed podatkami obie inwestycje dawały dokładnie tę samą stopę zwrotu. Różnił je przede wszystkim moment zapłaty podatku.
Dlaczego dywidenda jest odcinana od kursu akcji?
Dywidenda nie pojawia się znikąd. Kiedy spółka wypłaca ją akcjonariuszom, z firmy wypływa gotówka, która wcześniej była częścią jej majątku. Skoro po wypłacie przedsiębiorstwo ma mniej aktywów, jego wartość również spada o wartość wypłaconej dywidendy.
Jeżeli akcja kosztuje 100 zł, a spółka wypłaca 5 zł dywidendy, to w dniu odcięcia prawa do dywidendy kurs powinien teoretycznie spaść w okolice 95 zł. Inwestor ma wtedy 95 zł w akcji i 4,05 zł w gotówce, a pozostałe 0,95 zł trafia do fiskusa w formie 19% podatku.
Łącznie nadal mamy 100 zł. Część wartości po prostu została przeniesiona ze spółki na rachunek inwestora, a część do budżetu państwa.
To ważny mechanizm w inwestowaniu dywidendowym, bo pokazuje, że wypłata dywidendy nie tworzy dodatkowego zysku. Zmienia jedynie formę, w jakiej inwestor posiada część swojego kapitału.
Dlaczego jedne spółki wypłacają dywidendy, a inne nie?
Spółki wypłacające dywidendy to zazwyczaj duże, dojrzałe firmy z ugruntowaną pozycją na rynku. Często generują dużo gotówki, ale mają już mniej możliwości szybkiego rozwoju i nie potrzebują tak dużych inwestycji jak wcześniej. W takiej sytuacji część zysku może po prostu zostać wypłacona akcjonariuszom.
Czasem wysoka dywidenda może być też sygnałem, że spółka nie ma lepszego pomysłu na wykorzystanie pieniędzy. Sama wypłata nie świadczy więc jeszcze o tym, że mamy do czynienia z atrakcyjną inwestycją.
Inaczej wygląda to w przypadku firm na wcześniejszym etapie rozwoju. Takie spółki często rosną szybko, potrzebują dużo gotówki na inwestycje i mają przed sobą więcej możliwości ekspansji. Zamiast wypłacać zysk akcjonariuszom, przeznaczają go na nowe produkty, badania, technologie czy wejście na kolejne rynki.
Brak dywidendy nie oznacza jednak automatycznie, że spółka intensywnie inwestuje i ma większy potencjał wzrostu. Czasem firma po prostu zaczyna gorzej prosperować, generuje mniej gotówki albo ma słabszą kondycję finansową i nawet bez dużych inwestycji nie ma przestrzeni na wypłatę dywidendy.
Dlatego przy inwestowaniu w akcje sam fakt wypłacania albo niewypłacania dywidendy niewiele mówi o jakości spółki. Trzeba spojrzeć szerzej na jej wyniki, zadłużenie, możliwości rozwoju i przede wszystkim na to, jak wykorzystuje zarobiony kapitał.
Inwestowanie dywidendowe ogranicza wybór spółek
Jeżeli inwestor z góry zakłada, że kupuje tylko spółki wypłacające wysoką dywidendę, automatycznie zawęża sobie wybór.
Portfel inwestycyjny nie zawiera wtedy firm z największym potencjałem wzrostu, które większość zysków przeznaczają na rozwój, ekspansję, nowe produkty czy przejęcia. Często są to spółki działające w szybko rosnących branżach np. AI, które po prostu mają lepszy pomysł na wykorzystanie kapitału niż jego wypłata akcjonariuszom.
Taki filtr może też prowadzić do nadmiernego skupienia portfela na kilku sektorach, w których wysokie dywidendy występują częściej, np. finansach, energetyce czy telekomunikacji.
Inwestowanie w ten sposób sprawia, że inwestor omija wiele dobrych firm tylko dlatego, że zamiast wypłacać gotówkę, wolą ją reinwestować.
Spółki coraz częściej wybierają buybacki
Życia inwestorom szukającym wysokich dywidend nie ułatwiają też same spółki. Na rozwiniętych rynkach bardzo popularną alternatywą dla dywidendy jest skup akcji własnych, czyli buyback.
Dla firmy buyback jest bardziej elastyczny niż regularna dywidenda. Program skupu można zwiększać lub ograniczać zależnie od sytuacji, bez wysyłania tak silnego negatywnego sygnału jak przy obniżeniu dywidendy. Skup zmniejsza też liczbę akcji w obrocie, dzięki czemu zysk przypadający na jedną akcję jest większy.
Dodatkowo w wielu systemach podatkowych buyback jest dla akcjonariuszy bardziej efektywny podatkowo niż bezpośrednia wypłata gotówki.
Z punktu widzenia inwestowania dywidendowego ma to duże znaczenie. Inwestor patrzący wyłącznie na stopę dywidendy pomija firmy, które również zwracają kapitał akcjonariuszom, tylko robią to w inny sposób.
Inwestowanie dywidendowe wymaga selekcji spółek
Inwestowanie dywidendowe zwykle wymaga samodzielnego wyboru spółek, a to wcale nie jest proste. Wysoka stopa dywidendy może wyglądać atrakcyjnie, ale czasem wynika z gwałtownego spadku kursu i paradoksalnie pogarszającej się sytuacji firmy. Dzieje się tak dlatego, że stopa dywidendy jest liczona jako relacja wypłaty do kursu akcji. Jeśli kurs mocno spada, stopa dywidendy automatycznie rośnie, nawet jeśli fundamenty spółki się pogarszają.
Inwestor powinien więc ocenić nie tylko wysokość dywidendy, ale też jej trwałość, poziom zadłużenia, przepływy pieniężne, wyniki spółki i perspektywy całego biznesu.
Samo znalezienie firmy z wysoką stopą dywidendy jest łatwe. Znacznie trudniej ocenić, czy będzie w stanie utrzymać wypłaty również za kilka czy kilkanaście lat.
Można oczywiście uprościć sobie zadanie i postawić na inwestowanie w ETF-y skupiające spółki dywidendowe. Taki fundusz ogranicza problem selekcji pojedynczych firm, ale nadal oznacza świadome pomijanie dużej części rynku, w tym wielu spółek, które dywidendy nie wypłacają albo wypłacają ją na niskim poziomie.
To z kolei ogranicza dywersyfikację portfela i sprawia, że inwestor koncentruje się tylko na części dostępnego rynku.
Dlaczego tak lubimy dywidendy?
Dywidendy mają coś, czego nie ma zwykły wzrost kursu akcji. Przepływ pieniężny.
Kiedy wartość portfela rośnie o 5 tys. zł, na ekranie zmienia się tylko liczba. Kiedy 5 tys. zł wpływa na rachunek w formie dywidendy, mamy poczucie, że spółka rzeczywiście dla nas zarobiła. I właśnie tutaj zaczyna działać psychologia.
Badanie Hartzmarka i Solomona nazwane „The Dividend Disconnect” pokazało, że inwestorzy często traktują dywidendę i zmianę ceny akcji jako dwa niezależne źródła wyniku. Autorzy opisują zachowania sugerujące, że część inwestorów postrzega dywidendę jako dodatkowy dochód, nie uwzględniając w pełni tego, że pieniądze opuszczają spółkę.
Jeszcze ciekawsze jest badanie opublikowane w Review of Financial Studies w 2025 r. Inwestorom wyjaśniono mechanizm dywidend i znaczenie ich reinwestowania. Po interwencji edukacyjnej faktyczne reinwestowanie dywidend wzrosło średnio o około 50 centów na każde otrzymane euro dywidendy. Autorzy wskazują, że błędne traktowanie dywidendy jako „darmowego dochodu” może być jednym ze źródeł popytu na akcje dywidendowe.
W Polsce takie podejście jest szczególnie popularne. Dywidendy kojarzą się ze stabilnością, regularnym dochodem i finansową niezależnością. To działa na wyobraźnię znacznie mocniej niż zwykłe „portfel urósł o 10%”. Niestety wielu inwestorów jest skłonnych zaakceptować znacznie niższe stopy zwrotu, byleby mieć przelew na koncie.
Czy stabilniejsze spółki dywidendowe zarabiają więcej?
Można jednak postawić mocny argument za spółkami dywidendowymi. Skoro są to często duże, dojrzałe firmy ze stabilnymi przychodami i zyskami, to może taki filtr pozwala omijać część słabszych przedsiębiorstw? W szerokim indeksie znajdziemy przecież również spółki, które radzą sobie gorzej, tracą udział w rynku, a czasem nawet bankrutują.
Może więc z perspektywy inwestowania pasywnego lepiej postawić na stabilne spółki wypłacające dywidendy niż kupować cały rynek?
Sprawdziłem to na prostym przykładzie. Porównałem ETF na szeroki rynek amerykański, odwzorowujący indeks S&P 500, z ETF-em na spółki o wysokiej stopie dywidendzie. W obu przypadkach uwzględniłem reinwestowanie wypłacanych dywidend.
Gdyby na początku 2016 roku zainwestować 100 tys. USD, to do końca września 2026 roku inwestycja w szeroki rynek (S&P 500) urosłaby do około 468 tys. USD. W przypadku spółek wysokodywidendowych byłoby to około 331 tys. USD. To aż 137 tys. USD różnicy na korzyść szerokiego rynku.
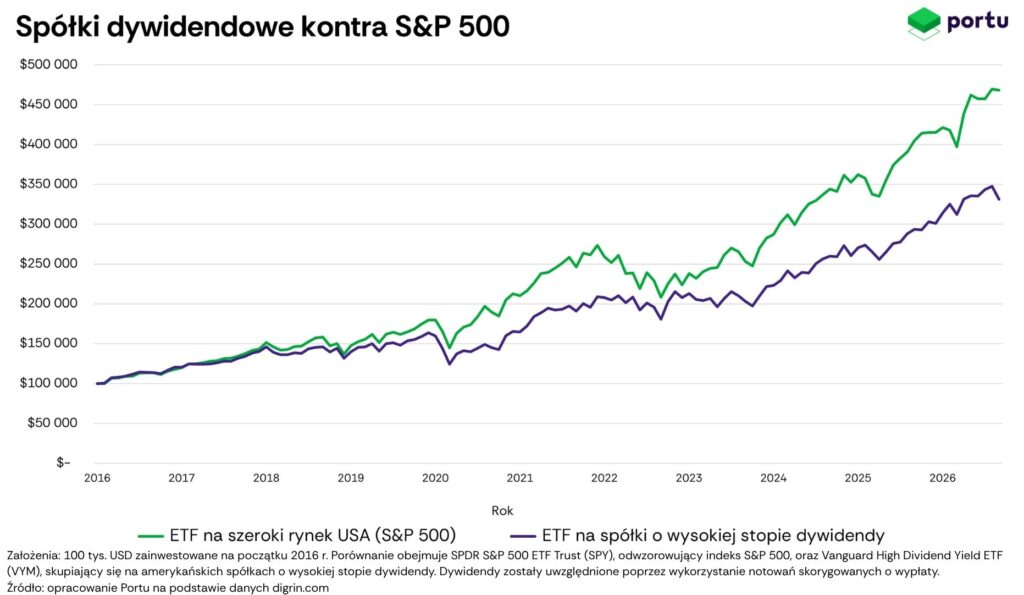
Oczywiście jeden okres nie dowodzi, że inwestowanie dywidendowe zawsze będzie przynosiło niższe stopy zwrotu. Pokazuje jednak, że stabilny biznes i regularna dywidenda nie gwarantują lepszego wyniku. W ostatniej dekadzie koszt pomijania dużej części rynku okazał się bardzo bolesny dla inwestorów.
Dla kogo inwestowanie dywidendowe nie jest odpowiednie?
Inwestowanie dywidendowe nie jest najlepszym wyborem przede wszystkim dla osób, które są na wczesnym etapie budowania kapitału i inwestują z myślą o wielu kolejnych latach. Regularne wypłaty oznaczają wcześniejsze opodatkowanie części zysków, a przez to słabsze wykorzystanie procentu składanego.
To także kiepskie rozwiązanie dla inwestorów, którzy nie chcą samodzielnie analizować spółek ani ograniczać się do wybranych sektorów i firm wypłacających dywidendy. Taka strategia zawęża też dywersyfikację portfela.
Dla takich osób lepszym punktem wyjścia jest szeroko zdywersyfikowany, korzystający z globalnego wzrostu gospodarczego. Tak działa również podejście stosowane w Portfelach na miarę Portu, które dają szeroką ekspozycję na światowe rynki, a poziom ryzyka jest dobierany na podstawie ankiety inwestycyjnej.
Jeśli jednak chcesz samodzielnie wybierać spółki i budować własny portfel, możesz robić to również na Portu w ramach Strategii własnych, wybierając spośród setek spółek i ETF-ów oraz samodzielnie ustalając ich udział w portfelu.
Dla kogo inwestowanie dywidendowe ma sens?
Inwestowanie dywidendowe ma sens przede wszystkim dla osób, które nie są już na etapie intensywnego budowania kapitału, ale chcą regularnie czerpać z niego dochód.
Dobrym przykładem są emeryci albo inwestorzy, którzy zgromadzili już większy majątek i chcą finansować z portfela część bieżących wydatków. Regularne wpływy z dywidend są wtedy wygodne, bo nie trzeba co jakiś czas sprzedawać części inwestycji, żeby uzyskać gotówkę.
Dla części osób takie rozwiązanie ma też zaletę psychologiczną. Łatwiej wydawać pieniądze otrzymywane w formie dywidendy niż sprzedawać część portfela, nawet jeśli z ekonomicznego punktu widzenia oba rozwiązania prowadzą do podobnego efektu.
Dywidendy najlepiej sprawdzają się więc wtedy, gdy celem inwestora nie jest już maksymalizacja wartości portfela, ale uzyskiwanie z niego regularnych przepływów pieniężnych.
Inwestowanie dywidendowe – podsumowanie
Inwestowanie dywidendowe może być dobrą strategią, ale sama wypłata dywidendy nie sprawia, że spółka staje się lepszą inwestycją.
Dla inwestora długoterminowego ważniejsza jest całkowita stopa zwrotu, sposób wykorzystania kapitału przez spółkę, podatki i dywersyfikacja portfela. Regularna dywidenda oznacza wcześniejsze opodatkowanie części zysków, ogranicza wybór spółek i prowadzić do pomijania firm, które zamiast wypłacać gotówkę potrafią skutecznie reinwestować ją w rozwój.
Nie oznacza to, że dywidendy są złe. Dla osób, które zgromadziły już większy kapitał i chcą regularnie czerpać z niego dochód, mogą być bardzo wygodne.
Jeśli jednak dopiero budujesz majątek na kolejne 20 czy 30 lat, sam fakt wypłacania dywidendy nie powinien być jednym z głównych powodów zakupu spółki. Przy inwestowaniu w akcje warto patrzeć przede wszystkim na to, ile wartości firma potrafi stworzyć dla akcjonariusza w długim terminie.
FAQ
Na co zwrócić uwagę po przeczytaniu artykułu?
– Artykuł nie jest rekomendacją inwestycyjną, a Portu nie świadczy usługi doradztwa inwestycyjnego.
– Historyczne wyniki inwestycji nigdy nie są gwarancją przyszłych zysków.
– Inwestycje na rynkach kapitałowych są zawsze ryzykowne.
– Portu nie gwarantuje osiągnięcia zysków z inwestycji.
– Nie jesteś pewien, jaki profil ryzyka jest dla Ciebie odpowiedni? Wypełnij naszą ankietę inwestycyjną, by to sprawdzić.
– Niniejszy artykuł jest materiałem marketingowym.

Andrzej jest analitykiem rynków finansowych w Portu, licencjonowanym Doradcą Inwestycyjnym oraz zwolennikiem pasywnego inwestowania. Specjalizuje się w analizie rynków oraz tworzeniu materiałów edukacyjnych z zakresu inwestycji i finansów, które pomagają inwestorom lepiej zrozumieć świat finansów. Interesuje się również geopolityką i ekonomią. Poza pracą gra na perkusji w zespole muzycznym i uwielbia spędzać czas w górach.