Wielu z nas cieszy się na moment, w którym będziemy mogli zakończyć pracę, kiedy niedzielny wieczór nie zostanie zakłócony myślami o pracy, a swój wolny czas będziemy mogli spędzać z rodziną i poświęcać go na rzeczy, które sprawiają nam przyjemność. Wyobraź sobie ten moment – czy masz pewność, że Twoje oszczędności wystarczą, by zapewnić Ci spokojne i godne życie? Jeśli pracujesz na umowie B2B lub jesteś samozatrudniony, sytuacja może być szczególnie wymagająca. Brak dostępu do benefitów, takich jak Pracownicze Plany Kapitałowe (PPK) czy pełne składki emerytalne, oznacza, że samodzielne zabezpieczenie finansowe na przyszłość staje się szczególnie ważne.
Nie jesteś w tym jednak sam. Zrozumienie swoich potrzeb i regularne inwestowanie to pierwszy krok do budowy stabilnego kapitału, który da Ci finansowy spokój na emeryturze. Niezależnie od tego, czy jesteś przedsiębiorcą, freelancerem, czy pracujesz na etacie, mamy dla Ciebie rozwiązania, które ułatwią ten proces.
Czy wiesz, co czeka Cię na emeryturze? Raport ZUS daje do myślenia
Początkowo ukryty raport ZUS, opublikowany dopiero po nacisku mediów, ujawnia przerażający obraz przyszłości emerytalnej Polaków. Miliony osób, szczególnie samozatrudnionych, jest zagrożonych emerytalnym ubóstwem. Wielu z nich, mimo dziesięcioleci pracy, nie osiągnie nawet minimalnego świadczenia, a różnicę pokryją podatnicy. Kobiety znajdują się w jeszcze trudniejszej sytuacji – krótszy czas aktywności zawodowej, wynikający m.in. z wcześniejszego przejścia na emeryturę oraz przerw związanych z wychowaniem dzieci, znacząco obniża ich przyszłe emerytury.
Jednak problem dotyczy nie tylko samozatrudnionych. Osoby pracujące na etacie również nie mogą liczyć na godne świadczenia. Demograficzne prognozy i decyzje, takie jak obniżenie wieku emerytalnego, pogarszają sytuację. Szacuje się, że za 20-30 lat przeciętna emerytura wyniesie zaledwie 1/3 ostatniej pensji.
Według Jarosława Oczki z Uniwersytetu Mikołaja Kopernika w Toruniu, w raporcie „Jak zatroszczyć się o zabezpieczenie na starość osób o niskich dochodach?”, do 2060 roku stopa zastąpienia może spaść do 28,7% (przy wieku emerytalnym 67 lat) lub nawet do 18,7% (przy obecnym wieku 60/65 lat). Niższy wiek emerytalny oznacza także wyraźne obniżenie świadczeń.
Obecny system nie zabezpiecza przyszłości finansowej. Aby uniknąć zależności od państwa, warto zacząć działać już dziś. W kolejnej części znajdziesz praktyczne wskazówki, jak budować własne zabezpieczenie na przyszłość.
Dlaczego inwestowanie to konieczność?
Jeśli jesteś samozatrudniony lub prowadzisz działalność od wielu lat, być może zdajesz sobie sprawę, że przyszła emerytura może nie być wystarczająca. Według raportu ZUS osoby, które przez 30–35 lat opłacają składki na minimalnym poziomie, często nie osiągną nawet minimalnej emerytury. Nasza demografia i system emerytalny nie sprzyjają poczuciu bezpieczeństwa.
To jednak nie oznacza, że jesteś bezradny. Regularne inwestowanie na emeryturę może być sposobem na zbudowanie solidnego zabezpieczenia, które uzupełni przyszłe świadczenia.
Dlaczego warto zacząć od pasywnego inwestowania?
Jeśli nie masz czasu lub doświadczenia, pasywne inwestowanie – np. w fundusze indeksowe czy ETF-y to dobry wybór. Dzięki niskim kosztom zarządzania i szerokiej dywersyfikacji możesz systematycznie pomnażać swoje oszczędności, bez konieczności codziennego monitorowania rynków.
Długoterminowe inwestycje w akcje historycznie przynosiły najlepsze rezultaty. Jak pokazują badania Jeremy’ego J. Siegela w książce Stocks for the Long Run, w latach 1802–2012 średnia realna roczna stopa zwrotu (po uwzględnieniu inflacji) na rynku akcji wynosiła 6,6%.
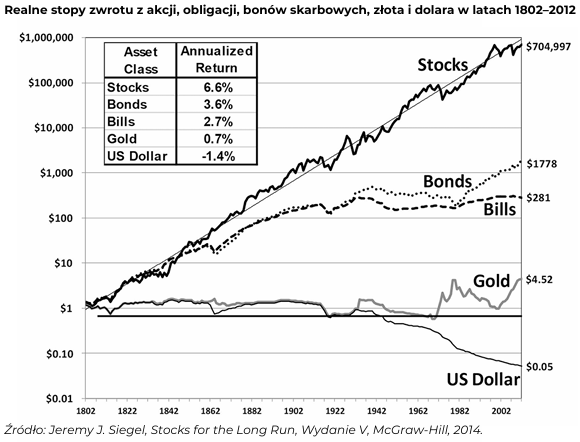
Akcje, choć zmienne, oferują najwyższy potencjał wzrostu w długim okresie, co czyni je kluczowym elementem strategii dla inwestorów z dłuższym horyzontem czasowym i akceptujących nieco wyższe ryzyko. Jeśli inwestujesz na emeryturę, dobrze zdywersyfikowany portfel akcyjny może skutecznie pomnażać kapitał i chronić go przed inflacją. Przykładem mogą być nasze „Portfele na miarę”, w ciągu ostatnich 10 lat nasz najbardziej ryzykowny, akcyjny portfel zarabiał średnio 11,38% rocznie.
Ile należy odkładać, aby zapewnić sobie spokojną emeryturę?
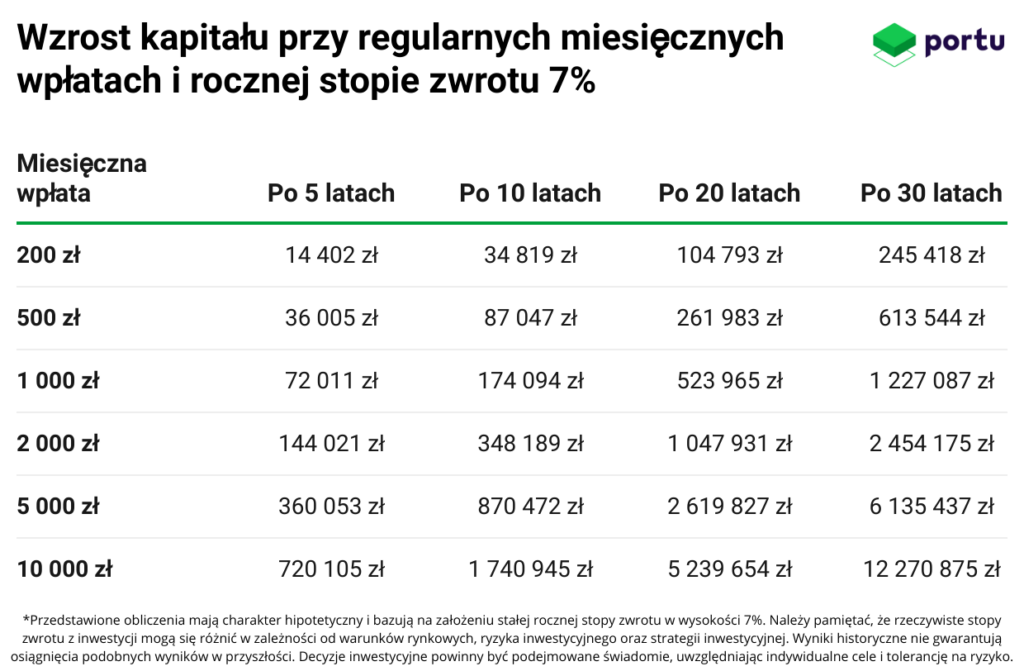
Spójrz na poniższą tabelę, która pozwala oszacować, ile należy regularnie inwestować, aby zbudować komfortowe zabezpieczenie finansowe na przyszłość. Na przykład, aby zebrać 1 000 000 zł w 20 lat, należy regularnie inwestować około 2 000 zł miesięcznie przy założeniu 7% rocznej stopy zwrotu.
Oszczędności mają służyć temu, aby zapewnić nam spokojne i dostatnie życie. Dlatego inwestowanie na emeryturę staje się nie tylko narzędziem zabezpieczenia przyszłości, ale także sposobem na czerpanie radości z życia w późniejszych latach.
Załóżmy, że inwestujemy 1000 zł miesięcznie z roczną stopą zwrotu 7%, zaczęliśmy w wieku 35 lat i w wieku 65 lat zgromadziliśmy kapitał w wysokości 1 227 000 zł. Następnie ulokowaliśmy go w bezpieczne aktywa, takie jak obligacje skarbowe lub lokaty bankowe z założeniem, że przyniosą one zwrot na poziomie 5% rocznie.
Jeśli planujemy długowieczność i życie na emeryturze przez 30 lat, możemy pozwolić sobie na miesięczną wypłatę około 6 500 zł. To solidna kwota, która w połączeniu z podstawową emeryturą z ZUS – powinna zapewnić nam spokojne i godne życie na emeryturze.
Jak zacząć inwestować?
Inwestowanie może wydawać się skomplikowane i ryzykowne. Obawy są naturalne, szczególnie jeśli nie masz doświadczenia. Dobra wiadomość jest taka, że istnieją sposoby, aby to ryzyko minimalizować. W dzisiejszych czasach budowa dobrze zdywersyfikowanego portfela nie wymaga dużej wiedzy ani czasu.
Kluczem do sukcesu jest dywersyfikacja. Wystarczy wybrać kilka funduszy ETF, które zapewniają ekspozycję na różne rynki i sektory. Dzięki nim inwestujesz globalnie, co zmniejsza ryzyko i pozwala czerpać korzyści z długoterminowego wzrostu rynków.
Portu jest dedykowana dla inwestorom, którzy chcą podejść do inwestowania spokojnie i efektywnie. Nie musisz inwestować aktywnie i próbować „pobić rynku”. Bez odpowiedniej wiedzy i narzędzi to jak próba wygrania wyścigu F1 fiatem 126p. Pasywne strategie inwestycyjne pozwalają inwestować bez stresu, korzystając z długoterminowego potencjału rynków.
Automatyzacja wpłat sprawia, że inwestowanie staje się prostą, regularną czynnością. Nawet jeśli zaczynasz od niewielkich kwot, możesz budować solidny kapitał na przyszłość – a my jesteśmy tu, by Ci to ułatwić.
Podsumowanie
Niezależnie od tego, czy jesteś osobą samozatrudnioną, prowadzisz działalność gospodarczą, pracujesz na B2B, czy na etacie, inwestowanie to sposób na zabezpieczenie swojej przyszłości finansowej. Dzięki regularnym wpłatom i pasywnemu inwestowaniu możesz zbudować kapitał, który zapewni Ci spokój na emeryturze. Pamiętaj, że czas to Twój największy sojusznik – im wcześniej zaczniesz, tym lepiej. Jeśli nie wiesz, od czego zacząć, platformy takie jak Portu mogą być świetnym rozwiązaniem. Dzięki prostocie i profesjonalnemu wsparciu, inwestowanie staje się dostępne dla każdego. Zacznij już dziś i zadbaj o swoją przyszłość!
—————————————————————–
Na co zwrócić uwagę po przeczytaniu niniejszego artykułu?
– Artykuł nie jest rekomendacją inwestycyjną, a Portu nie świadczy usługi doradztwa inwestycyjnego.
– Historyczne wyniki inwestycji nigdy nie są gwarancją przyszłych zysków.
– Inwestycje na rynkach kapitałowych są zawsze ryzykowne, a Portu nie gwarantuje osiągnięcia zysków z inwestycji.
– Nie jesteś pewien, jaki profil ryzyka jest dla Ciebie odpowiedni? Wypełnij naszą ankietę inwestycyjną, by to sprawdzić.
– Artykuł jest materiałem marketingowym.

Andrzej jest analitykiem rynków finansowych w Portu, licencjonowanym Doradcą Inwestycyjnym oraz zwolennikiem pasywnego inwestowania. Specjalizuje się w analizie rynków oraz tworzeniu materiałów edukacyjnych z zakresu inwestycji i finansów, które pomagają inwestorom lepiej zrozumieć świat finansów. Interesuje się również geopolityką i ekonomią. Poza pracą gra na perkusji w zespole muzycznym i uwielbia spędzać czas w górach.
Na co zwrócić uwagę po przeczytaniu artykułu?
– Artykuł nie jest rekomendacją inwestycyjną, a Portu nie świadczy usługi doradztwa inwestycyjnego.– Historyczne wyniki inwestycji nigdy nie są gwarancją przyszłych zysków.– Inwestycje na rynkach kapitałowych są zawsze ryzykowne.– Portu nie gwarantuje osiągnięcia zysków z inwestycji.– Nie jesteś pewien, jaki profil ryzyka jest dla Ciebie odpowiedni? Wypełnij naszą ankietę inwestycyjną, by to sprawdzić.– Niniejszy artykuł jest materiałem marketingowym.