Nowe rekordy i wielkie umowy w świecie AI
Trzeci kwartał 2025 roku już za nami. Jak poradziły sobie rynki i co zapadnie inwestorom w pamięć?
- Umowy handlowe przywracają spokój
- Boom AI nabiera jeszcze większego rozpędu
- Fed tnie stopy procentowe
- Gorączka złota
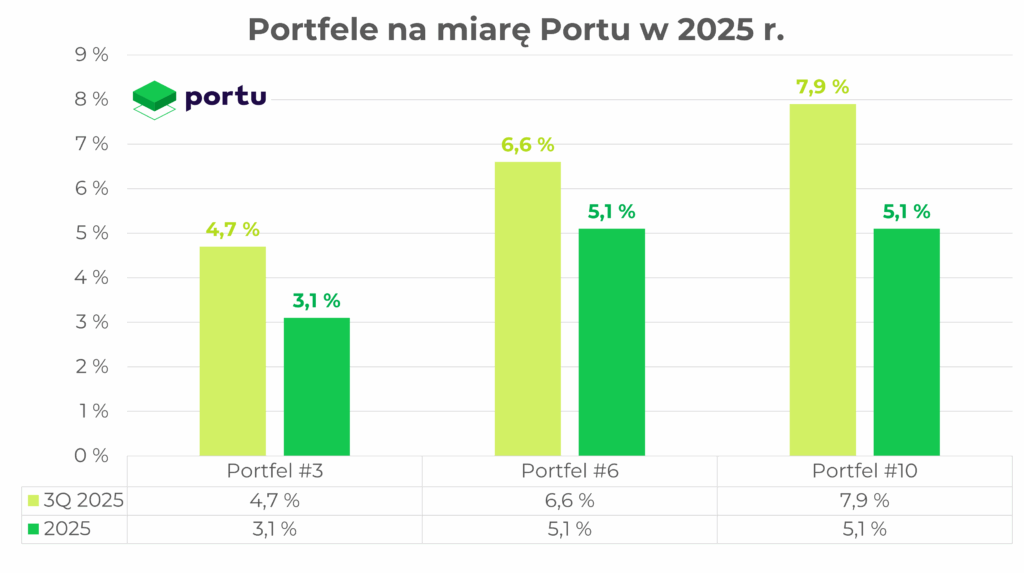
Optymizm na rynkach akcji utrzymał się również w trzecim kwartale, a kluczowe indeksy zakończyły ten okres na plusie. Wzrostom indeksów giełdowych pomogły nowe osiągnięcia technologiczne, ogromne inwestycje w sztuczną inteligencję oraz oczekiwania dotyczące złagodzenia polityki pieniężnej przez Fed. W końcu wyróżniły się akcje małych spółek, które dzięki perspektywie obniżek stóp procentowych w USA osiągnęły wyższe stopy zwrotu niż akcje dużych firm. Fundamentem wzrostów pozostali jednak giganci technologiczni skoncentrowani na rozwoju sztucznej inteligencji.
Nieprzewidywalna polityka handlowa Donalda Trumpa wciąż budziła niepokój, ale nie zdołała zatrzymać wzrostów na rynkach akcji. Inwestorzy zdawali się już uodpornieni na kolejne zapowiedzi oraz wpisy prezydenta w mediach społecznościowych i reagowali na nie znacznie spokojniej niż wcześniej. Uspokojenie przyniosła też fala porozumień handlowych między USA a ich kluczowymi partnerami. Choć umowy te podniosły efektywne stawki celne, przedsiębiorstwa wreszcie zyskały jasność co do reguł gry i mogą lepiej planować swoją strategię handlową.
Dobrym nastrojom na rynkach sprzyjał również silny sezon wynikowy, który ponownie okazał się lepszy od oczekiwań. Spółki z indeksu S&P 500 odnotowały w drugim kwartale 12-procentowy wzrost zysków na akcję (EPS) rok do roku, co oznacza trzeci z rzędu kwartał dwucyfrowego wzrostu. W trzecim kwartale dynamika ta ma co prawda zwolnić, ale nadal oczekuje się, że zyski spółek z S&P 500 wzrosną o około 8% rok do roku.
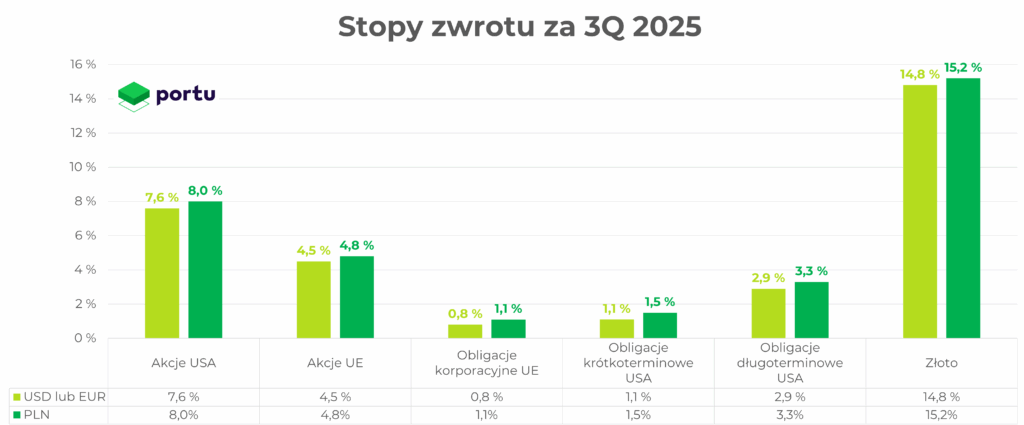
W trzecim kwartale stopy zwrotu portfeli Portu wahały się od 4,7% do 7,9%, a od początku roku od 3,1% do 5,1%, w zależności od profilu ryzyka. Natomiast od początku roku złoty nieco stracił wobec dolara amerykańskiego – osłabił się o około 0,9%, podczas gdy w drugim kwartale umocnił się aż o 7,5%. Dolar przestał się jednak tak dynamicznie osłabiać względem większości światowych walut, czemu sprzyjało złagodzenie napięć handlowych i solidny wzrost gospodarczy w USA. Dalszą presję spadkową na amerykańską walutę mogą natomiast wywołać przedłużający się paraliż administracji (shutdown), pogarszająca się sytuacja na rynku pracy oraz oczekiwane obniżki stóp procentowych.
W trzecim kwartale, podobnie jak w drugim, lepiej radziły sobie portfele o bardziej dynamicznym profilu z większym udziałem akcji. Pozytywnie zaskoczyły jednak także portfele konserwatywne, w których większy udział miały surowce – zwłaszcza złoto i obligacje, których ceny w tym okresie rosły. Złotu poświęcamy osobny rozdział w dalszej części raportu.
* Wyniki inwestycyjne portfeli klientów mogą różnić się od wyników portfeli modelowych ze względu na możliwe różnice w czasie rozpoczęcia inwestycji, dokonywanych wpłatach i wypłatach środków, dniach handlowych oraz opłatach za zarządzanie.
Umowy handlowe przywracają spokój
Jednym z głównych czynników napędzających rynkową hossę było zawarcie porozumień handlowych z kluczowymi partnerami Stanów Zjednoczonych po chaotycznym kwietniu, gdy działania Trumpa doprowadziły do spadków na giełdach. Choć na początku lipca prezydent ogłosił nowe cła importowe dla dziewięciu krajów, w tym Brazylii i Kanady, rynki zareagowały spokojnie. Inwestorzy zaczęli bowiem podchodzić do jego zapowiedzi z dużą rezerwą – Trump często zmieniał zdanie, wielokrotnie odkładał wprowadzenie ceł, a przeciwko tym decyzjom otwarcie występowały duże i wpływowe amerykańskie korporacje.
Inwestorzy nie wierzyli, że Trump zaryzykuje wstrząs w gospodarce. Rynki przyzwyczaiły się do jego zmiennej retoryki i reagowały na nią coraz spokojniej. Pojawiło się nawet żartobliwe określenie TACO – Trump Always Chickens Out, czyli „Trump zawsze wymięka” – przypominające sytuację z kwietnia, gdy po spadkach na giełdach prezydent szybko się wycofał.
Wkrótce potem zawarto porozumienie z Japonią, na mocy którego cło na japońskie towary zostało obniżone z 25% do 15%. Firmy z Kraju Kwitnącej Wiśni zobowiązały się zainwestować w Stanach Zjednoczonych setki miliardów dolarów, a amerykańskie koncerny motoryzacyjne i producenci rolni uzyskali lepszy dostęp do japońskiego rynku. Na te informacje pozytywnie zareagowały przede wszystkim akcje producentów samochodów.
Wkrótce potem USA i Unia Europejska zawarły kluczowe porozumienie handlowe. Bruksela zgodziła się na 15-procentowe cło na własny eksport, rezygnując przy tym z ceł na towary amerykańskie. Trump ogłosił to jako sukces dyplomatyczny, natomiast UE – osłabiona wolniejszym wzrostem gospodarczym i zależnością od amerykańskiej energii – nie miała wielkiego pola manewru. W ramach porozumienia Unia zobowiązała się również do zwiększenia zakupów energii i inwestycji w Stanach, co czyni z tej umowy raczej jednostronny kompromis niż partnerskie porozumienie.
Boom AI nabiera jeszcze większego rozpędu
Był to kolejny kwartał, w którym to sektor technologiczny napędzał wzrosty na rynkach akcji. Choć coraz częściej pojawiają się obawy o możliwą bańkę spekulacyjną i jej pęknięcie, wśród gigantów technologicznych pojawiły się kolejne kontrakty warte setki miliardów dolarów oraz coraz bardziej optymistyczne prognozy zysków.
Jednym z pierwszych zaskoczeń był komunikat giganta oprogramowania Oracle, który opublikował nową prognozę finansową. Przychody z infrastruktury chmurowej mają do 2030 roku wzrosnąć nie do 20 miliardów dolarów, jak wcześniej zakładano, lecz aż do 144 miliardów dolarów – dzięki ogromnym kontraktom z OpenAI, xAI i Metą. Niedługo później Nvidia ogłosiła inwestycję o wartości 100 miliardów dolarów w OpenAI, przeznaczoną na budowę infrastruktury AI o mocy 10 gigawatów. Z kolei OpenAI zapowiedziało, że w swoich centrach danych będzie wykorzystywać procesory graficzne AMD, w zamian za co uzyskało prawo pierwokupu 10-procentowego udziału w tej spółce.
Publiczne dyskusje o podobieństwach między bańką internetową z przełomu tysiącleci a obecnym boomem na rynku sztucznej inteligencji są jak najbardziej uzasadnione. Warto jednak odróżnić podobieństwa od fundamentalnych różnic. Podczas gdy w erze dot-com mówiono, że internet zmieni wszystko, dziś mówi się, że sztuczna inteligencja zmieni każdy biznes. Oba zjawiska napędzały spekulację, wysokie wyceny i inwestycje oparte na oczekiwaniu przełomowej transformacji. W przypadku bańki internetowej znaczna część firm nie była jednak w stanie generować zysków ani utrzymać trwałego modelu biznesowego, a ich funkcjonowanie zależało głównie od zewnętrznego finansowania.
Za obecnym wzrostem nie stoi już wyłącznie entuzjazm, lecz także realny popyt technologiczny, rozwinięta infrastruktura, rosnące wykorzystanie AI w biznesie oraz finansowa siła największych graczy. Duże koncerny technologiczne dysponują środkami z własnych przepływów pieniężnych, które przeznaczają na rozwój infrastruktury, dzięki czemu kapitał inwestowany w sztuczną inteligencję nie ma czysto spekulacyjnego charakteru, lecz jest finansowany wewnętrznie. Jednocześnie część firm zaczyna już notować bardzo dynamiczny wzrost przychodów i zysków.
Nie oznacza to jednak, że ryzyka nie istnieją. Wyceny wielu spółek są skrajnie wysokie, a część startupów wciąż nie potrafi skutecznie monetyzować swoich technologii. Twierdzenie jednak, że obecny boom na sztuczną inteligencję to wyłącznie spekulacyjna bańka pozbawiona fundamentów, byłoby przesadą i pomijałoby solidne dane stojące za tym wzrostem.
Fed tnie stopy procentowe
Optymizm na rynkach akcji dodatkowo wzmocniło długo oczekiwane i forsowane przez Trumpa złagodzenie polityki monetarnej w Stanach Zjednoczonych. Amerykański bank centralny (Fed), po raz pierwszy od grudnia 2024 roku obniżył stopy procentowe o 25 punktów bazowych. Na pierwszy rzut oka decyzja ta może wydawać się zaskakująca, ponieważ inflacja wciąż pozostaje podwyższona, gospodarka USA jest silna, a bezrobocie utrzymuje się na niskim poziomie.
Głównym powodem decyzji Fedu o obniżeniu stóp procentowych są obawy o słabnący rynek pracy. W sierpniu powstało zaledwie 22 tysiące nowych miejsc pracy wobec oczekiwanych 75 tysięcy, co wskazuje na wyraźne spowolnienie zatrudnienia i rosnące trudności Amerykanów w znalezieniu pracy. Fed obawia się, że niepewność i osłabienie popytu konsumpcyjnego mogą negatywnie wpłynąć na gospodarkę, dlatego poprzez obniżkę stóp próbuje pobudzić aktywność gospodarczą. Obecnie rynek zakłada jeszcze dwie obniżki stóp do końca roku oraz jedną w przyszłym, choć ich skala będzie zależeć od napływających danych makroekonomicznych.
Na razie jednak kluczowe dane nie napływają, ponieważ w USA z powodu sporu między republikanami a demokratami o ustawę budżetową doszło do paraliżu administracji (shutdownu), a wiele urzędów państwowych pozostaje zamkniętych. Rynki reagują na to spokojnie – podobne sytuacje miały już miejsce w przeszłości i zwykle nie wywoływały istotnych wahań na giełdach.
Z powodu trwającego shutdownu brakuje kluczowych danych z rynku pracy za wrzesień. Inwestorzy skupili więc uwagę na dane z sektora prywatnego, które pokazały spadek liczby nowych miejsc pracy o 22 tysiące. Aż 7 z 10 branż rynku pracy odnotowano redukcję zatrudnienia.
Gorączka złota
Na koniec trzeciego kwartału cena złota wyrażona w dolarach wzrosła o 47% od początku roku i zbliżyła się do poziomu 4000 USD za uncję, który na początku czwartego kwartału został już przekroczony. Wzrost ten napędzają przede wszystkim długoterminowe zakupy banków centralnych.
Gdy na rynkach akcji pojawiają się spadki, złoto zwykle traci mniej, a nierzadko nawet zyskuje na wartości. Niektóre banki centralne, jak choćby Narodowy Bank Polski, traktują zakupy złota jako sposób dywersyfikacji rezerw. Wzrost cen złota wspiera też jego reputacja „bezpiecznej przystani” w okresach niepewności geopolitycznej, spowolnienia gospodarczego lub recesji.
Słabnący dolar, który w ostatnim roku tracił na wartości wobec większości światowych walut, dodatkowo wspierał wzrost cen złota. Gdy amerykańska waluta słabnie, inwestorzy z innych krajów mogą kupować złoto taniej w przeliczeniu na własne waluty, co zwiększa globalny popyt. Dodatkowo na rynek wpływa efekt FOMO – obawa drobnych inwestorów, że ominie ich okazja do zysków na popularnym aktywie, co skłania ich do zakupów nawet przy wysokich cenach.
Mimo obecnej popularności złota, w długoterminowej perspektywie w portfelu inwestora powinna dominować część akcyjna, a złoto warto traktować jedynie jako uzupełnienie portfela. W przypadku inwestycji krótkoterminowych lub średnioterminowych większy udział złota może być uzasadniony – właśnie w taki sposób dostosowujemy strukturę naszych portfeli. Nadal pozostajemy jednak przekonani, że w długim horyzoncie to akcje mają największy potencjał wzrostu, a złoto nie będzie utrzymywać obecnego tempa wzrostów w długim terminie.
Osoby zainteresowane inwestowaniem w złoto powinny unikać zakupu fizycznego metalu lub biżuterii. Takie formy inwestycji są obarczone wysokimi kosztami transakcyjnymi – obejmującymi prowizje sprzedażowe, opłaty za przechowywanie czy koszty odkupu – a także ryzykiem fizycznej utraty, na przykład kradzieży lub zagubienia. O tym, jak inwestować w złoto bez konieczności kupowania fizycznych sztabek, tłumaczymy w artykule na naszym Magazynie Portu.
Podsumowanie
Trzeci kwartał 2025 roku upłynął pod znakiem kolejnych rekordów i optymizmu wokół sztucznej inteligencji. Paliwo do wzrostów dały ogromne inwestycje w AI, większa stabilność w handlu międzynarodowym oraz dyskontowanie obniżek stóp procentowych w USA, co dodatkowo wspierało Wall Street. Złoto zbliżyło się do granicy 4000 USD za uncję, a portfele Portu rosły wraz z globalnymi rynkami – szczególnie te z wyższym udziałem akcji.
Na rynku wciąż dominuje optymizm, choć coraz częściej pojawia się pytanie, jak długo potrwa hossa napędzana przez AI i czy paliwo do dalszych wzrostów wkrótce się nie wyczerpie – odpowiedź mogą przynieść wyniki spółek za trzeci kwartał. Znaczenie będzie miał także rozwój polityki celnej między USA a Chinami, która ponownie wykazuje tendencję do eskalacji. Istotna będzie również długość trwającego obecnie paraliżu administracji (shutdownu), który pozbawia nas ważnych danych.
Dla inwestora pasywnego w gruncie rzeczy nic się nie zmienia. Kluczowe pozostaje dopasowanie portfela do swojego horyzontu inwestycyjnego, szeroka dywersyfikacja oraz regularne inwestowanie i trzymanie się planu – nawet w razie ewentualnej korekty.
—————————————————————–
Na co zwrócić uwagę po przeczytaniu niniejszego artykułu?
– Artykuł nie jest rekomendacją inwestycyjną, a Portu nie świadczy usługi doradztwa inwestycyjnego.
– Historyczne wyniki inwestycji nigdy nie są gwarancją przyszłych zysków.
– Inwestycje na rynkach kapitałowych są zawsze ryzykowne, a Portu nie gwarantuje osiągnięcia zysków z inwestycji.
– Nie jesteś pewien, jaki profil ryzyka jest dla Ciebie odpowiedni? Wypełnij naszą ankietę inwestycyjną, by to sprawdzić.
– Artykuł jest materiałem marketingowym.

Portu powstało, by umożliwić Ci jak najlepiej zarządzać finansami. Budujemy miejsce, w którym możesz pomnażać swoje wolne środki. A wszystko to bez zmartwień i w łatwy sposób.
Na co zwrócić uwagę po przeczytaniu artykułu?
– Artykuł nie jest rekomendacją inwestycyjną, a Portu nie świadczy usługi doradztwa inwestycyjnego.– Historyczne wyniki inwestycji nigdy nie są gwarancją przyszłych zysków.– Inwestycje na rynkach kapitałowych są zawsze ryzykowne.– Portu nie gwarantuje osiągnięcia zysków z inwestycji.– Nie jesteś pewien, jaki profil ryzyka jest dla Ciebie odpowiedni? Wypełnij naszą ankietę inwestycyjną, by to sprawdzić.– Niniejszy artykuł jest materiałem marketingowym.