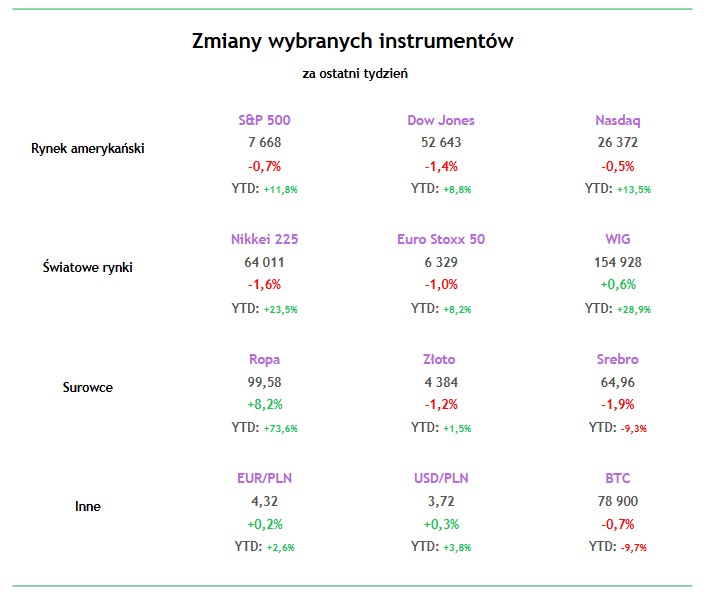
Tydzień kończymy pod znakiem spadków na większości głównych rynków. W USA S&P 500 traci 0,7%, Nasdaq 0,5%, a Dow Jones 1,4%. W Azji Nikkei 225 spadł o 1,6%, a Hang Seng aż o 3,3%. W Europie DAX traci 1,8%, FTSE 100 1,6%, Euro Stoxx 50 1,0%, a CAC 40 również 1,0%. Na tym tle pozytywnie wyróżnia się polski WIG, który rośnie o 0,6%.
Na rynku surowców zdecydowanie wybija się ropa, która drożeje w skali tygodnia aż o 8,2%. Złoto traci 1,2%, a srebro 1,9%. Bitcoin spada o 0,7%. Złoty lekko osłabia się wobec głównych walut. EUR/PLN rośnie o 0,2%, a USD/PLN o 0,3%.
Dwa wąskie gardła. Napięcie na rynku ropy przenosi się z Zatoki Perskiej także na Morze Czerwone. Huti zajęli port Mocha i przesunęli się w stronę wysp Hanish, zwiększając swoją kontrolę w pobliżu cieśniny Bab al-Mandab. To ważne, bo Arabia Saudyjska coraz mocniej opiera eksport ropy na trasie przez Morze Czerwone i port Yanbu. Rynek musi więc brać pod uwagę problemy na dwóch kluczowych szlakach eksportu ropy. W poniedziałek przedstawiciele państw Zatoki mają spotkać się z Iranem w Omanie, co będzie najbliższym ważnym punktem dyplomatycznym dla rynku.
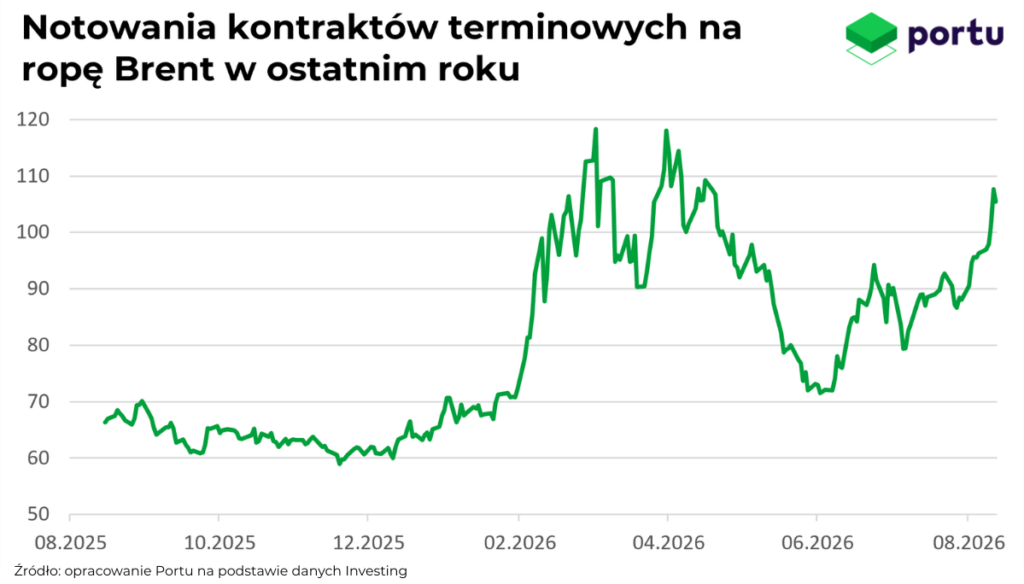
Ropa znów straszy. Eskalacja napięć na Bliskim Wschodzie coraz mocniej przekłada się na ceny ropy. W tym tygodniu Brent ponownie przebił psychologiczną barierę 100 USD za baryłkę, a chwilami zbliżał się nawet do 110 USD, po czym lekko spadł. Droga ropa zwiększa koszty transportu i produkcji, podbija inflację i, jeśli taki poziom cen utrzyma się dłużej, może zmusić banki centralne do kolejnych podwyżek stóp procentowych.
Pieniądz coraz droższy. Droga ropa uderza w rynki obligacji na całym świecie. Inwestorzy obawiają się wyższej inflacji i kolejnych podwyżek stóp, dlatego żądają coraz większego oprocentowania za pożyczanie pieniędzy rządom. Rentowność 10-letnich obligacji USA otarła się o 5%, niemieckich wzrosła do około 3,5%, a polskich utrzymuje się już wyraźnie powyżej 6%. Dla państw oznacza to jedno – coraz droższe finansowanie ogromnego zadłużenia.
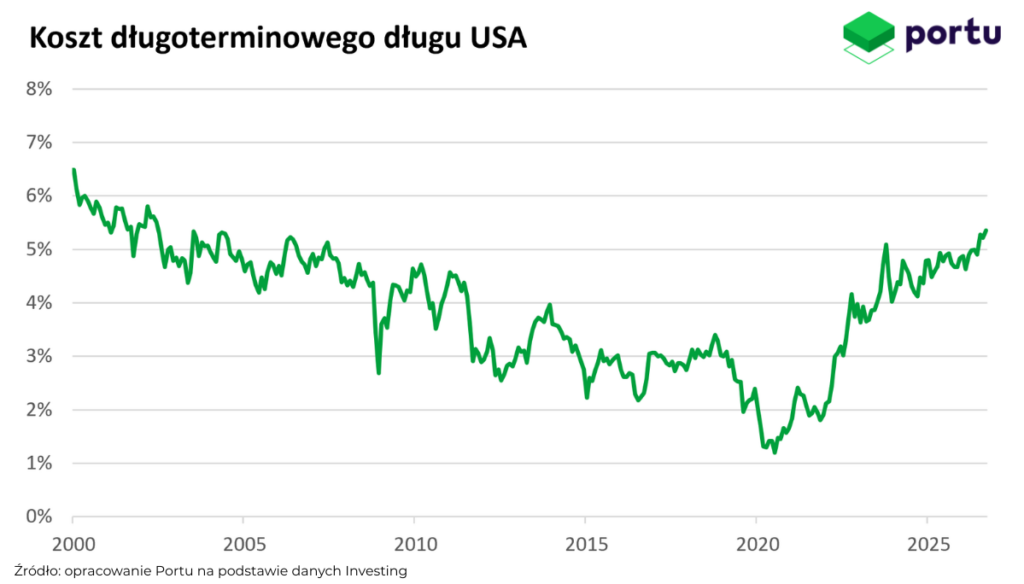
USA żonglują długiem. Departament Skarbu próbuje ograniczyć rosnące koszty finansowania USA, czyli wzrost rentowności obligacji. Skupuje więc długoterminowy dług z rynku. Nie może jednak tworzyć pieniędzy jak Fed, dlatego finansuje te zakupy emisją głównie krótkoterminowego długu. W praktyce zamienia więc dług długoterminowy na krótkoterminowy. Ostatnio planował skup do 6 mld USD, ale odkupił 5,2 mld USD. Rentowności mimo to dalej rosną. Najprostsze rozwiązanie byłoby inne. Mniejszy deficyt i wolniejsze zadłużanie, ale na to na razie chętnych nie widać.
A co na to Trump? Zadłużmy się jeszcze bardziej. Donald Trump ma nieco inny pomysł na finanse państwa. Obiecał każdemu dorosłemu Amerykaninowi 5 tys. USD, jeśli Republikanie utrzymają kontrolę nad Kongresem. Taki „Trump dividend” kosztowałby około 1,2 bln USD. Oczywiście ktoś musiałby za to zapłacić, a przy obecnym deficycie oznaczałoby to po prostu kolejne zadłużanie się. To dodatkowo podbiłoby inflację i rentowności obligacji. Propozycja brzmiałaby sensownie, gdyby Trump pokrył ją z własnych zysków z rynku.
Fed między inflacją a Trumpem. Inflacja w USA nie dała Fed większej ulgi. CPI wyniósł 3,4% r/r, zgodnie z oczekiwaniami, ale core przyspieszył do 0,3% m/m, a dodatkową presję tworzą wysokie ceny energii. Za podwyżką stóp przemawiają też mocna gospodarka i ogromne wydatki na AI, które podtrzymują popyt na energię, sprzęt i infrastrukturę. Dla Kevina Warsha oznaczałoby to jednak ruch wbrew oczekiwaniom Donalda Trumpa, a rynki po początkowym spadku szybko wróciły do wzrostów.
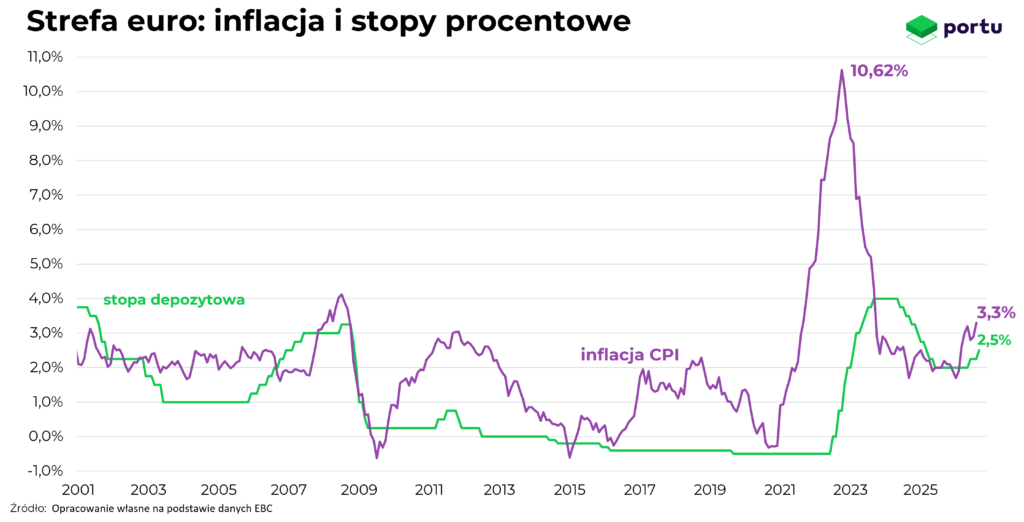
Zamiast cięć podwyżki. Droższa ropa i rosnąca inflacja zaczynają zmuszać banki centralne do zmiany planów. EBC już podniósł stopy o 0,25 pkt proc. do 2,5%. W Polsce RPP na razie pozostawia stopę na 3,75%, choć jeszcze przed wakacjami dyskutowano o kolejnych obniżkach. Najciekawiej robi się jednak w USA. Rynek wycenia obecnie około 70% szans na podwyżkę stóp przez Fed już na przyszłotygodniowym posiedzeniu.
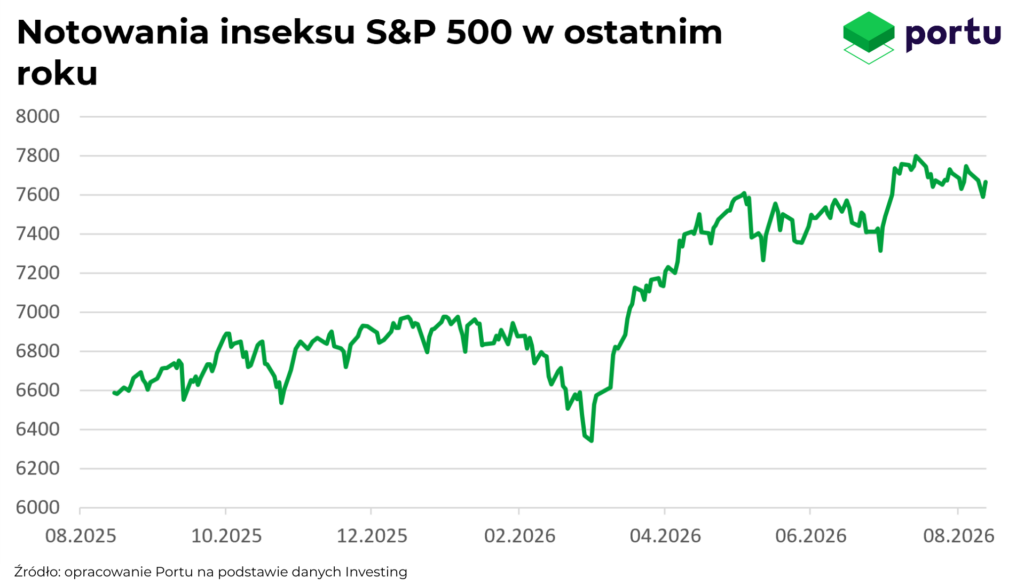
Akcje ignorują ryzyko. Droga ropa, rosnąca inflacja, rosnące rentowności i powrót podwyżek stóp. Teoretycznie to fatalny zestaw dla rynku akcji, a mimo to większej paniki nie widać. Rynki wspierają dobre wyniki spółek, wciąż niezła kondycja gospodarek i boom inwestycyjny wokół AI. Inwestorzy zakładają też, że obecne napięcia nie przerodzą się w głębszy kryzys. Jeśli sytuacja na Bliskim Wschodzie i rynku ropy się uspokoi, giełdy mogą dostać dodatkowe paliwo do mocniejszych wzrostów.
Boom AI trwa. Dobrym potwierdzeniem siły boomu AI są wyniki Oracle, jednego z największych dostawców oprogramowania biznesowego i usług chmurowych. Przychody spółki wzrosły o 30%, a biznes infrastruktury chmurowej aż o 121%. W samym drugim kwartale Oracle podpisał nowe kontrakty związane z AI o wartości ponad 30 mld USD, dzięki czemu portfel przyszłych przychodów urósł do rekordowych 664 mld USD. Co ważne, firma „spaliła” też znacznie mniej gotówki, niż obawiał się rynek. Rynek pozytywnie zareagował na wyniki Oracle, a ostatnio naprawdę niełatwo go zadowolić.
AI napędza ASML. Kolejny sygnał siły boomu AI daje ASML, holenderski producent maszyn niezbędnych do wytwarzania najbardziej zaawansowanych chipów. Bez jego technologii trudno dziś produkować procesory napędzające AI na dużą skalę. Firma rozpoczęła budowę nowego kompleksu niedaleko Eindhoven, który docelowo zajmie około 35 hektarów i może pomieścić nawet 20 tys. stanowisk pracy. ASML zwiększa moce, bo popyt na sprzęt do produkcji chipów pozostaje bardzo wysoki. Branża wyraźnie szykuje się więc na kolejne lata inwestycji w AI.
AI schłodzi się w Finlandii. Google planuje zainwestować co najmniej 13 mld euro w rozwój infrastruktury AI w Finlandii. Firma chce rozbudować centrum danych w Hamina i stworzyć nowe obiekty na północy kraju. Finlandia przyciąga chłodnym klimatem i dostępem do energii, a Google podpisał 22-letnią umowę na zakup energii z elektrowni jądrowej Loviisa. Wyścig o AI coraz bardziej przypomina wyścig o dostęp do gniazdka.
Apple wchodzi w składaki. Apple pokazał swojego pierwszego składanego iPhone’a, którego cena zaczyna się od 1 999 USD. To pierwszy duży debiut produktowy pod wodzą nowego CEO Johna Ternusa. Jednocześnie firma podniosła ceny części iPhone’ów, tłumacząc to rosnącymi kosztami pamięci i magazynowania danych. Dla Apple to ważny test, czy klienci są gotowi płacić jeszcze więcej za nowe funkcje i formę urządzenia. iPhone się składa, a cena rozkłada na łopatki. Czyli idealny gadżet, którego nie potrzebujemy, kupiony za pieniądze, których nie mamy, żeby zaimponować ludziom, których nie lubimy.
Chińskie wąskie gardło. Chińskie firmy rozwijają własne chipy AI, ale mają coraz większy problem z dostępem do pamięci HBM, która odpowiada za szybkie dostarczanie danych do procesora. Jej największymi producentami są SK Hynix, Samsung i Micron, a dostęp Chin do najbardziej zaawansowanych modeli ograniczają amerykańskie sankcje. Efekt jest prosty. Ceny chińskich chipów AI rosną, a budowa krajowej alternatywy dla Nvidii staje się droższa i trudniejsza. Huawei podniósł ostatnio ceny części swoich akceleratorów nawet o kilkadziesiąt procent.
Porsche żegna Bugatti. Porsche sprzedało wszystkie swoje udziały związane z Bugatti i Rimacem za około 1 mld euro, kończąc właścicielskie powiązania z obiema firmami. Od 2021 r. było współwłaścicielem spółki kontrolującej Bugatti, a dodatkowo miało udziały w chorwackim Rimacu. Porsche chce teraz skupić się na własnej marce i poprawie finansów po słabszym okresie. A jeśli ktoś właśnie dowiedział się, że Porsche i Bugatti w ogóle miały ze sobą coś wspólnego, to pewnie nie jest sam.
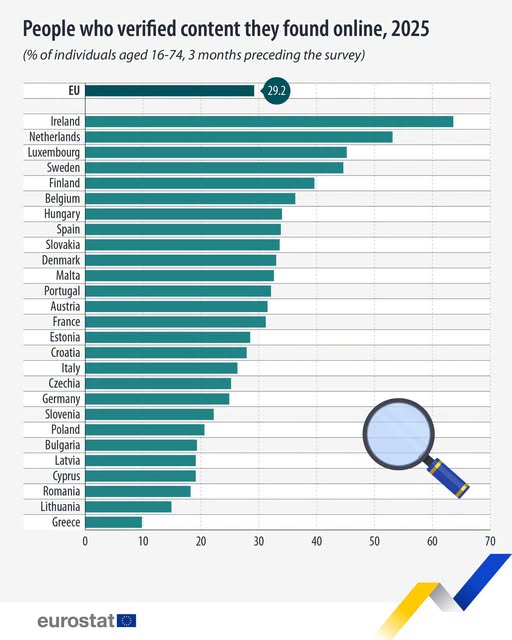
Polacy rzadziej mówią „sprawdzam”. Tylko około 21% Polaków sprawdzało prawdziwość informacji znalezionych w internecie, podczas gdy średnia dla całej UE wynosi 29,2%. Polska znajduje się więc wyraźnie w dolnej części europejskiego zestawienia. Dla porównania w Irlandii robiło to aż 63,6% osób, a w Holandii 53,1%. W czasach deepfake’ów i treści generowanych przez AI nie jest to wynik, który napawa dumą.
Co nowego w Portu?
Portu zostało nominowane w plebiscycie Nagrody Rynku Finansowego Rankia Polska w dwóch kategoriach: Najlepsza Aplikacja Inwestycyjna oraz Najlepsza Oferta Inwestowania Pasywnego. Jeśli cenicie Portu, będzie nam bardzo miło, jeśli oddacie na nas swój głos. Zagłosuj na Portu
Mamy też nowość w ofercie. Do Portu trafił ETF dający ekspozycję na giełdę naszych południowych sąsiadów, czyli Czechy. To kolejny rynek, który możecie dodać do swojego portfela bez konieczności wybierania pojedynczych spółek.
Najważniejsze wydarzenia z tego tygodnia omówimy również na naszym kanale YouTube. Zachęcamy do subskrypcji i włączenia powiadomień, żeby nic Was nie ominęło.
NOWOŚCI NA BLOGU
W co naprawdę inwestujesz? Zrozum swój portfel inwestycyjny
Sprawdź, co naprawdę kryje się w Twoim portfelu, skąd biorą się zyski z akcji i obligacji oraz dlaczego dywersyfikacja ma tak duże znaczenie.
Czeska giełda trafia na Portu. Nowy ETF daje dostęp do rynku naszych sąsiadów
Sprawdź, co kryje się za nowym WOOD PX ETF i dlaczego praska giełda może być ciekawym uzupełnieniem portfela inwestycyjnego.

Andrzej jest analitykiem rynków finansowych w Portu, licencjonowanym Doradcą Inwestycyjnym oraz zwolennikiem pasywnego inwestowania. Specjalizuje się w analizie rynków oraz tworzeniu materiałów edukacyjnych z zakresu inwestycji i finansów, które pomagają inwestorom lepiej zrozumieć świat finansów. Interesuje się również geopolityką i ekonomią. Poza pracą gra na perkusji w zespole muzycznym i uwielbia spędzać czas w górach.
Na co zwrócić uwagę po przeczytaniu artykułu?
– Artykuł nie jest rekomendacją inwestycyjną, a Portu nie świadczy usługi doradztwa inwestycyjnego.– Historyczne wyniki inwestycji nigdy nie są gwarancją przyszłych zysków.– Inwestycje na rynkach kapitałowych są zawsze ryzykowne.– Portu nie gwarantuje osiągnięcia zysków z inwestycji.– Nie jesteś pewien, jaki profil ryzyka jest dla Ciebie odpowiedni? Wypełnij naszą ankietę inwestycyjną, by to sprawdzić.– Niniejszy artykuł jest materiałem marketingowym.