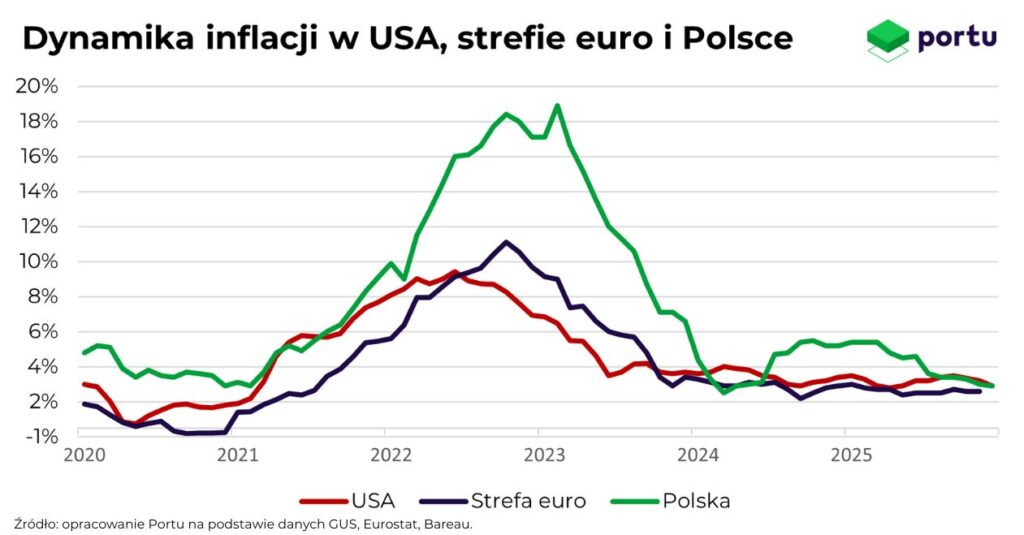
Rok 2026 będzie okresem, w którym globalny system finansowy ostatecznie pożegna się z postpandemiczną niestabilnością i wejdzie w fazę dojrzałego cyklu wzrostu. Po kilku latach walki z gwałtowną inflacją, a co za tym idzie drastycznymi podwyżkami stóp procentowych, gospodarka wkracza w okres tzw. „złotowłosej gospodarki” (goldilocks economy). Jest to faza charakteryzująca się stabilnym wzrostem gospodarczym, nie za szybkim, nie za wolnym. To wszystko przy niskiej i ustabilizowanej inflacji. W niniejszym artykule przedstawiam perspektywy gospodarcze na 2026 rok oraz ich potencjalny wpływ na rynki finansowe i inwestycje.
Miękkie lądowanie i nowy motor wzrostu
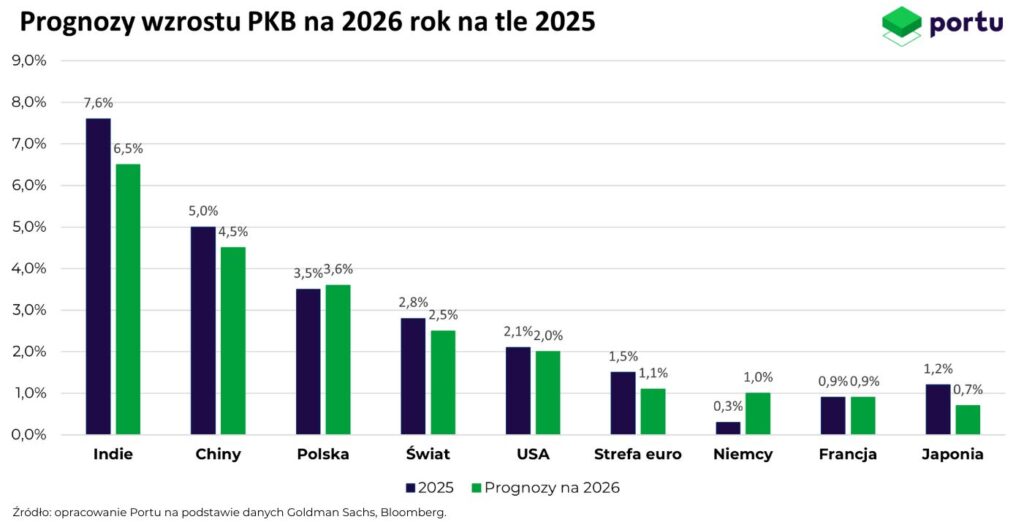
Według Goldman Sachs globalny produkt krajowy brutto ma wzrosnąć w 2026 roku o 2,8%, a rynkowy konsensus zakłada wzrost o 2,5%. Globalna gospodarka w ostatnich latach okazała się odporna na wstrząsy oraz wysoki koszt pieniądza i zdołała uniknąć recesji, której spodziewało się wielu ekonomistów. Zamiast załamania obserwujemy proces tzw. miękkiego lądowania, wspierany stopniowym luzowaniem polityki fiskalnej i monetarnej.
Rok 2026 będzie również czasem, w którym sztuczna inteligencja zacznie być coraz szerzej wdrażana w realnej gospodarce. Z medialnego hasła i obietnicy może stać się fundamentem wzrostu produktywności oraz zysków i marż spółek. Inwestorzy będą uważnie obserwować ten proces, ponieważ od jego skuteczności w dużej mierze zależeć będzie dalszy przebieg i skala hossy na rynkach akcji.
Gospodarka USA – lider wzrostu
Stany Zjednoczone w 2026 roku najprawdopodobniej pozostaną liderem wzrostu wśród gospodarek rozwiniętych. Pozytywne zaskoczenia z ostatnich lat przekładają się na solidne perspektywy na kolejny rok, a wzrost realnego PKB może przyspieszyć do około 2,0-2,6%, wyraźnie powyżej średniej dla krajów G7. Siłą napędową amerykańskiej gospodarki będzie połączenie impulsu fiskalnego, łagodniejszej polityki monetarnej oraz dalszych inwestycji w sztuczną inteligencję, które coraz mocniej przekładają się na wzrost produktywności.
Istotnym wsparciem dla koniunktury będzie wdrażanie ustawy One Big Beautiful Bill Act, obejmującej cięcia podatkowe i deregulację. Zwiększenie dochodów rozporządzalnych gospodarstw domowych, szacowane na około 0,4% rocznie, powinno bezpośrednio przełożyć się na wyższą konsumpcję, zwłaszcza w pierwszej połowie roku. Jednocześnie Rezerwa Federalna po okresie restrykcyjnej polityki w 2025 roku rozpoczęła obniżki stóp procentowych, które będą kontynuowane w 2026 roku. Rynek zakłada cięcia rzędu 50 punktów bazowych, co oznaczałoby stopę funduszy federalnych (główna stopa procentowa Fed) na poziomie 3,0%.
Dla rynku obligacji oznacza to stopniowe wypiętrzanie krzywej dochodowości – krótkoterminowe stopy spadają wraz z decyzjami banku centralnego, podczas gdy rentowności długoterminowe pozostają relatywnie wysokie, powyżej 4%. Odzwierciedla to obawy o wysoki deficyt budżetowy USA i długofalowe perspektywy gospodarcze.
Unia Europejska
Przez większość 2025 roku inflacja w strefie euro była pod kontrolą, a spadek cen energii i słabszy popyt konsumpcyjny pozwoliły EBC obniżyć stopy procentowe do 2%. W 2026 roku nie należy oczekiwać istotnych zmian. Inflacja powinna pozostać w okolicach celu, a EBC najpewniej pozostanie w trybie wait and see, co oznacza, że ewentualne dalsze decyzje uzależnione będą od zmieniających się warunków makroekonomicznych.
Gospodarka strefy euro w 2026 roku będzie rosnąć wolno, w tempie około 1-1,5%. Wzrost będzie nierównomierny – Niemcy powinny wyjść ze stagnacji dzięki bodźcom fiskalnym i inwestycjom infrastrukturalnym, a kraje jak Hiszpania czy Portugalia, pozostaną relatywnie silne. Z kolei Francja i Włochy będą hamowane przez wysokie zadłużenie i problemy strukturalne, co sprawi, że Europa jako całość pozostanie w trybie wolnego wzrostu.
Wzrost w Europie w większym stopniu oprze się na inwestycjach publicznych i transformacji strukturalnej niż na popycie konsumenckim. Szczyt wydatkowania środków unijnych, rosnące wydatki na zbrojenia, rozwój infrastruktury energetycznej i cyfrowej oraz inwestycje związane z AI będą głównymi motorami wzrostu. Jednocześnie handel zagraniczny pozostanie słabym punktem, a geopolityka i polityka handlowa USA będą czynnikiem ryzyka.
Polska
Inflacja ma trwale wrócić do celu NBP, co stwarza przestrzeń do dalszych obniżek stóp procentowych, potencjalnie do okolic 3,5% do końca 2026 roku. Niższy koszt pieniądza może wspierać warszawską giełdę. Dla posiadaczy kredytów oznacza to niższe raty oraz wyższą zdolność kredytową.
Warto jednak pamiętać, że rok 2025 był najlepszym rokiem dla polskiej giełdy od 1996 roku, a bardzo dobre wyniki notowały również inne rynki Europy Środkowo-Wschodniej. Historia pokazuje, że po tak silnym roku kolejne dwanaście miesięcy często przynosi słabsze stopy zwrotu lub okresy konsolidacji. To dobry moment, by przypomnieć o znaczeniu dywersyfikacji i nie opierać strategii inwestycyjnej wyłącznie na rynku krajowym, nawet jeśli lokalne fundamenty pozostają relatywnie solidne.
Polską gospodarkę wspierać będzie wzrost inwestycji w 2026, w związku z kulminacją wydatkowania środków z Krajowego Planu Odbudowy. Jako ostatni rok funkcjonowania tego programu przyniesie on silną mobilizację kapitału w sektorach budowlanym, energetycznym i cyfrowym. Inwestycje te mogą dodać nawet około 2 pkt proc. do wzrostu PKB.
Polski wzrost w 2026 roku będzie miał dwa główne filary. Obok impulsu inwestycyjnego ważną rolę – podobnie jak w poprzednich latach – odegra konsumpcja prywatna, wspierana wzrostem realnych dochodów gospodarstw domowych o 3,5-4,0%, przy niskiej inflacji. To sprzyja dalszemu rozwojowi handlu i usług, poprawiając sytuację krajowych firm.
AI 2.0
Jeśli 2024 był rokiem fascynacji ChatGPT, a 2025 okresem masowych inwestycji w infrastrukturę AI, to 2026 staje się momentem, w którym sztuczna inteligencja zaczyna realnie przekładać się na wyniki finansowe firm.
Wpływ AI na zyski przestaje ograniczać się do największych spółek technologicznych. Według szacunków J.P. Morgan i Morgan Stanley, cykl inwestycji w AI może podnosić wzrost zysków na akcję (EPS) indeksu S&P 500. Dzięki wdrażaniu AI ma on rosnąć w okolicach 13-17% rocznie w najbliższych latach, głównie dzięki poprawie efektywności i redukcji kosztów operacyjnych. Szczególnie istotną rolę odgrywają agenci AI, czyli autonomiczne systemy zdolne do wykonywania złożonych zadań bez stałego nadzoru człowieka, od finansów po farmację.
Jednocześnie AI niesie ryzyka strukturalne. Automatyzacja części zadań może ograniczać popyt na pracę w wybranych sektorach, co w dłuższym terminie może osłabiać dynamikę konsumpcji, jeśli tempo przekwalifikowania pracowników nie nadąży za postępem technologicznym.
Prognozy dla rynków akcji na 2026 rok
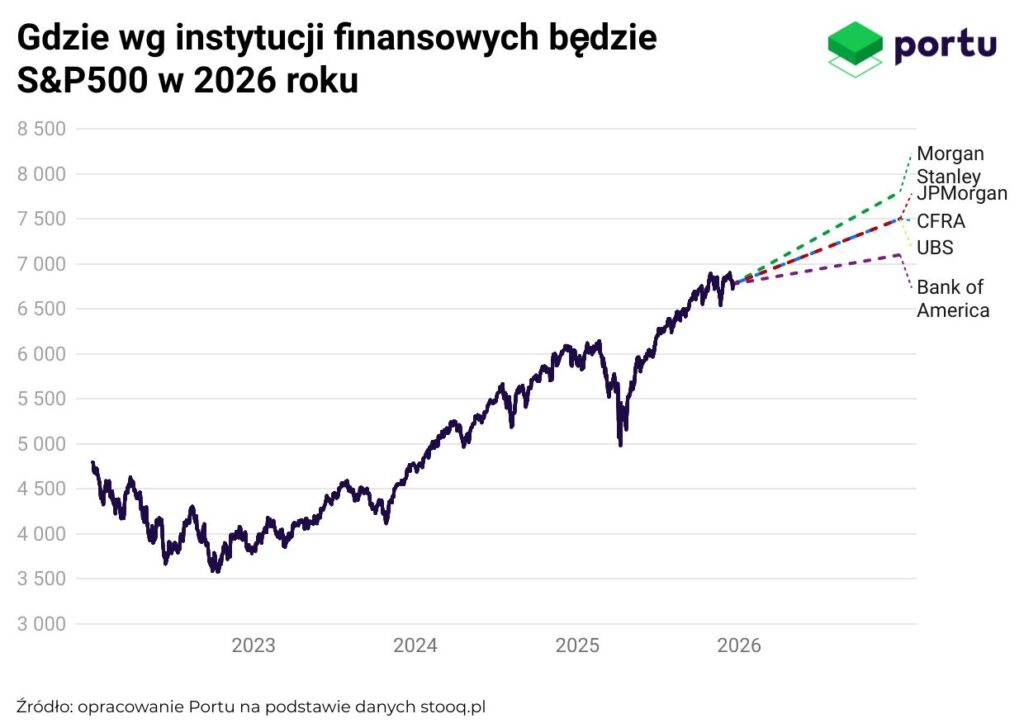
Prognozy banków inwestycyjnych warto czytać z lekkim przymrużeniem oka. Analitycy mają bowiem tę sympatyczną cechę, że najczęściej aktualizują swoje oczekiwania już po ruchach rynku, a nie przed nimi. Nie zmienia to jednak faktu, że wchodząc w 2026 rok największe instytucje finansowe są wyraźnie pozytywnie nastawione do rynków akcji i zakładają kontynuację hossy. Wskazują przy tym na solidne, dwucyfrowe stopy zwrotu w USA, napędzane dalszym wzrostem zysków spółek oraz rosnącą rolą sztucznej inteligencji w poprawie produktywności. J.P. Morgan, Morgan Stanley czy Citigroup podkreślają, że fundamentem rynku pozostaje zdrowa dynamika wyników finansowych, wspierana stopniowym luzowaniem polityki pieniężnej.
Najczęściej powtarzającym się scenariuszem dla S&P 500 w 2026 roku jest przedział 7 500-7 800 punktów, co oznacza potencjał wzrostu rzędu około 10–12% względem poziomów z przełomu roku. Bardziej optymistyczne prognozy sięgają w okolice 8 000 punktów, zakładając utrzymanie wysokiej dynamiki zysków spółek technologicznych i dalszą poprawę marż dzięki AI.
Strategia inwestycyjna na 2026 rok
Jeśli mamy swoich faworytów na ten rok, można próbować aktywnie typować zwycięzców i budować portfel samodzielnie, zakładając np. że uwaga rynku przesunie się z producentów półprzewodników w stronę sektora semicap, producentów pamięci lub że to spółki energetyczne będą w dalszym ciągu beneficjentami boomu AI. W takim scenariuszu sens ma konstruowanie portfela z konkretnych spółek lub wybór tematycznej strategii w ramach Strategii własnych i tematycznych.
Jeżeli jednak celem jest po prostu korzystanie z globalnego wzrostu rynków akcji, bez konieczności podejmowania wielu decyzji po drodze, lepszym rozwiązaniem będzie podejście w pełni pasywne. Globalny, zdywersyfikowany portfel akcyjny, taki jak Portfel na miarę, pozwala uczestniczyć w wzrostach niezależnie od tego, który sektor czy region akurat przejmuje pałeczkę lidera.
Przy podejściu długoterminowym kluczowe pozostaje jedno – być cały czas na rynku i nie reagować panicznie na korekty. Spadki były, są i zawsze będą częścią inwestowania. Jeszcze niedawno, w pierwszej połowie poprzedniego roku, indeks S&P 500 zaliczył ponad 20% spadek, co formalnie oznacza bessę. Wtedy ostrzegaliśmy przed paniką i wyprzedażą aktywów, a historia szybko pokazała, że cierpliwość została nagrodzona. Ci, którzy zostali na rynku, dziś mają sporo grubsze portfele niż ci, którzy dali się ponieść emocjom. Jak widać, warto czytać Magazyn Portu.

A co z tą „bańką AI”?
Wysokie wyceny spółek technologicznych często wywołują porównania do bańki z 2000 roku, ale dane nie potwierdzają analogii. Struktura rynku i indeksów jest dziś inna, a dominujące spółki charakteryzują się wysoką skalowalnością, marżami i realnymi zyskami. Historyczne analizy pokazują, że po 2000 roku zależność między wysokimi wycenami a słabymi stopami zwrotu w dużej mierze zanika. Szerzej ten temat omawiam w artykule „Bańka AI – jak blisko pęknięcia jesteśmy?”, do którego warto sięgnąć dla pełnego kontekstu.
Ryzyka
Mimo dość optymistycznych prognoz, rok 2026 nie będzie pozbawiony ryzyk, które mogą okresowo wywoływać podwyższoną zmienność na rynkach.
Jednym z głównych zagrożeń pozostaje sytuacja fiskalna w krajach rozwiniętych. Globalny dług przekroczył już 100 bilionów dolarów (Nie, nie u kosmitów – u inwestorów instytucjonalnych, obywateli, inwestorów zagranicznych), a w USA deficyt budżetowy utrzymuje się na wysokim poziomie mimo dobrej koniunktury. W takim otoczeniu inwestorzy mogą zacząć domagać się wyższych rentowności obligacji, co podniosłoby koszty finansowania i mogłoby uderzyć we wzrost gospodarczy. W Europie uwagę przyciąga Francja, gdzie napięcia polityczne komplikują reformy fiskalne, a w Polsce ryzykiem pozostaje wysoki deficyt sektora finansów publicznych.
Drugim obszarem niepewności jest geopolityka i handel międzynarodowy. Relacje USA-Chiny wciąż są i będą napięte, a ewentualna eskalacja w obszarze ceł, minerałów krytycznych czy technologii AI mogłaby zaburzyć globalne łańcuchy dostaw. Dodatkowym źródłem zmienności może być przegląd umowy USMCA (porozumienie USA-Meksyk-Kanada) w 2026 roku, gdzie Trump w negocjacjach ponownie może straszyć cłami.
Nie można też wykluczyć okresowych, gwałtownych korekt na rynkach akcji. Wokół sztucznej inteligencji narosło wiele obaw o powstanie bańki, dlatego każda negatywna informacja (słabsze wyniki spółek, opóźnienia we wdrożeniach czy bardziej restrykcyjne regulacje), może chwilowo wywoływać szybkie wyprzedaże i pogorszenie sentymentu. Warto być na takie ruchy przygotowanym i nie reagować panicznie na krótkoterminowe pogorszenie nastrojów. Nawet jeśli tempo wdrażania AI okaże się wolniejsze od rynkowych oczekiwań, a wzrost wydajności pracy będzie rozłożony w czasie, długoterminowy kierunek zmian pozostaje ten sam.
Podsumowanie
Rok 2026 zapowiada się jako okres stabilnego wzrostu gospodarczego, stabilnej inflacji i dalszego luzowania polityki pieniężnej, sprzyjający rynkom finansowym. Motorem koniunktury pozostaną USA oraz coraz realniejszy wpływ sztucznej inteligencji na produktywność i zyski spółek. Choć konsensus rynkowy pozostaje optymistyczny, nie zabraknie okresowych korekt i ryzyk związanych z geopolityką i tempem monetyzacji AI. W takim otoczeniu kluczowe znaczenie mają dywersyfikacja, długoterminowe podejście i odporność na krótkoterminowe wahania rynku.
—————————————————————–
Na co zwrócić uwagę po przeczytaniu artykułu?
– Niniejszy artykuł nie jest rekomendacją inwestycyjną.
– Historyczne wyniki inwestycji nigdy nie są gwarancją przyszłych zysków.
– Inwestycje na rynkach kapitałowych wiążą się z ryzykiem.
– Portu nie gwarantuje osiągnięcia zysków z inwestycji.
– Nie jesteś pewien, jaki profil ryzyka jest dla Ciebie odpowiedni? Wypełnij naszą ankietę inwestycyjną, by to sprawdzić.

Andrzej jest analitykiem rynków finansowych w Portu, licencjonowanym Doradcą Inwestycyjnym oraz zwolennikiem pasywnego inwestowania. Specjalizuje się w analizie rynków oraz tworzeniu materiałów edukacyjnych z zakresu inwestycji i finansów, które pomagają inwestorom lepiej zrozumieć świat finansów. Interesuje się również geopolityką i ekonomią. Poza pracą gra na perkusji w zespole muzycznym i uwielbia spędzać czas w górach.
Na co zwrócić uwagę po przeczytaniu artykułu?
– Artykuł nie jest rekomendacją inwestycyjną, a Portu nie świadczy usługi doradztwa inwestycyjnego.– Historyczne wyniki inwestycji nigdy nie są gwarancją przyszłych zysków.– Inwestycje na rynkach kapitałowych są zawsze ryzykowne.– Portu nie gwarantuje osiągnięcia zysków z inwestycji.– Nie jesteś pewien, jaki profil ryzyka jest dla Ciebie odpowiedni? Wypełnij naszą ankietę inwestycyjną, by to sprawdzić.– Niniejszy artykuł jest materiałem marketingowym.