Akcje odporne na droższą ropę i droższy pieniądz
Trzeci kwartał 2026 roku za nami. Co zapamiętają z niego inwestorzy?
- Bliski Wschód ponownie podbił ceny ropy
- Banki centralne nacisnęły hamulec
- Obligacje znalazły się pod presją wyższych stóp
- Zyski firm utrzymały akcje wysoko
Drugi kwartał kończyliśmy z nadzieją, że sytuacja na Bliskim Wschodzie się uspokoi, ropa stanieje, a banki centralne nie będą podnosić stóp procentowych. Trzeci kwartał w dużej mierze tych nadziei nie spełnił. Kruche porozumienie między USA a Iranem rozpadło się już na początku lipca, a ropa ponownie wyraźnie podrożała.
Droższa energia przywróciła obawy o inflację, a banki centralne zareagowały. Amerykański Fed podniósł stopy po raz pierwszy od trzech lat, a Europejski Bank Centralny zrobił to w tym roku już po raz drugi. Najmocniej odczuły to obligacje. Ich rentowności wzrosły do wieloletnich maksimów, a szczególnie mocno spadły ceny papierów o długim terminie zapadalności.
Rynki akcji pozostały jednak zaskakująco odporne. Bardzo mocny sezon wyników za drugi kwartał utrzymywał amerykańskie indeksy blisko historycznych szczytów, choć pod powierzchnią kapitał wyraźnie przemieszczał się między sektorami i regionami. W efekcie kwartał był mieszany, ale wyniki Portfeli na miarę od początku roku pozostały solidnie dodatnie.
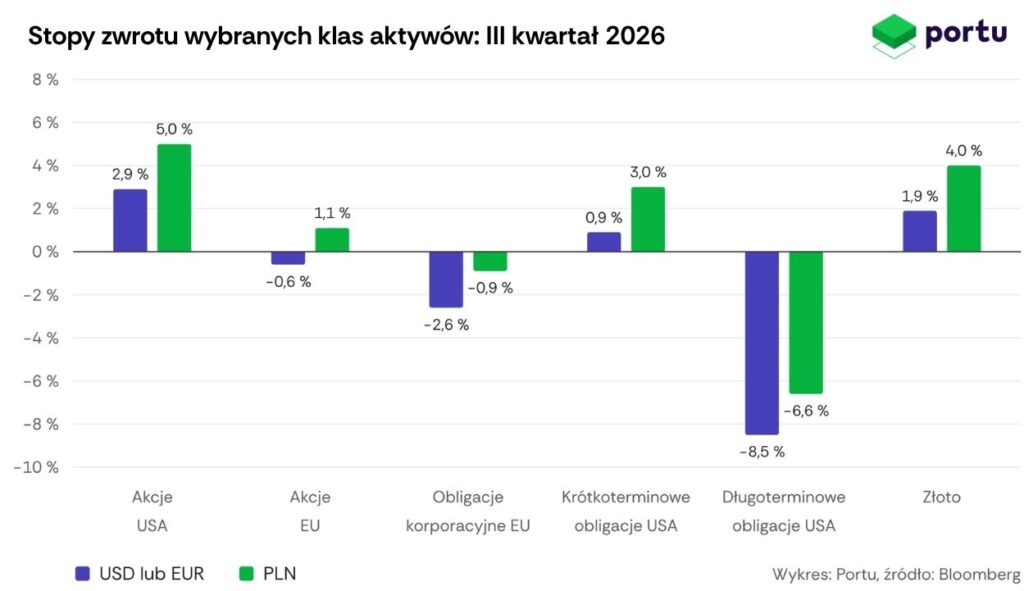
W III kwartale amerykańskie akcje zyskały 2,9%, ale po przeliczeniu na polski złoty, który w tym czasie osłabił się wobec dolara, ich stopa zwrotu wzrosła do 5,0%. Podobny efekt widać było także w innych klasach aktywów. Europejskie akcje straciły 0,6% w lokalnej walucie, ale dla polskiego inwestora oznaczało to wzrost o 1,1%. Z kolei długoterminowe obligacje USA spadły o 8,5%, lecz po przeliczeniu na złote strata zmniejszyła się do 6,6%. Osłabienie złotego podbiło również wynik złota z 1,9% do 4,0%.
Wyniki naszych portfeli i wpływ złotego
W III kwartale wyniki Portfeli na miarę były zróżnicowane. Spośród trzech pokazanych na wykresie najlepiej poradził sobie Portfel 10, który zyskał 0,8%, podczas gdy Portfel 6 stracił 1,0%. Po mocnym drugim kwartale był to więc raczej okres wyhamowania niż zmiana całorocznego obrazu. Od początku 2026 roku Portfel 3 zyskał 7,4%, Portfel 6 10,0%, a Portfel 10 aż 17,3%.
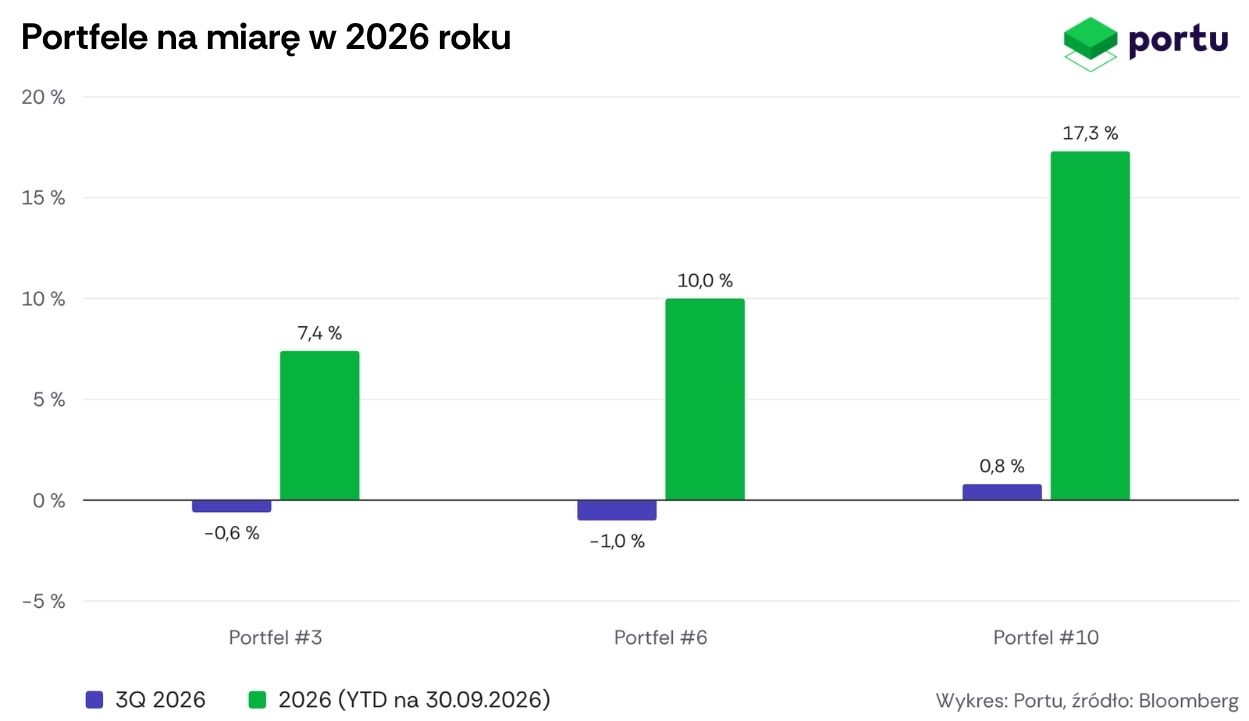
* Wyniki portfeli klientów mogą różnić się od wyników modelowych. Zależą m.in. od momentu rozpoczęcia inwestycji, wpłat i wypłat, dni transakcyjnych oraz opłat za zarządzanie. Wyniki na wykresie uwzględniają opłatę za zarządzanie w wysokości 1% rocznie.
Największym obciążeniem dla wyników były obligacje o długim terminie zapadalności. Wzrost rynkowych stóp procentowych obniża ceny wcześniej wyemitowanych papierów, ponieważ nowe obligacje oferują wyższe rentowności i stają się dla inwestorów bardziej atrakcyjne. Im dłuższy termin zapadalności, tym ten efekt jest zwykle silniejszy.
To właśnie dlatego spośród prezentowanych portfeli najsłabiej wypadł Portfel #6, w którym około jedną czwartą aktywów stanowią obligacje, w tym długoterminowe amerykańskie obligacje skarbowe. Portfel 10, czyli portfel akcyjny, zakończył natomiast kwartał na plusie. Pomogły mu przede wszystkim amerykańskie akcje, które zrównoważyły słabsze zachowanie części mniejszych spółek i rynków rozwijających się.
Na wyniki polskiego inwestora wpływał również kurs złotego. W Portfelach na miarę nie stosujemy zabezpieczenia walutowego, dlatego zmiany wartości złotego wobec dolara i euro bezpośrednio przekładają się na końcową stopę zwrotu. W III kwartale złoty osłabił się o około 2,0% wobec dolara i 1,6% wobec euro, co poprawiło wyniki zagranicznych aktywów po przeliczeniu na złote i częściowo zamortyzowało spadki na rynku obligacji.
W praktyce oznacza to, że ten sam ETF może w danym kwartale tracić w dolarach lub euro, a jednocześnie wyglądać znacznie lepiej po przeliczeniu na złote. Oczywiście w okresach umocnienia złotego mechanizm działa w drugą stronę.
Bliski Wschód ponownie podbił ceny ropy
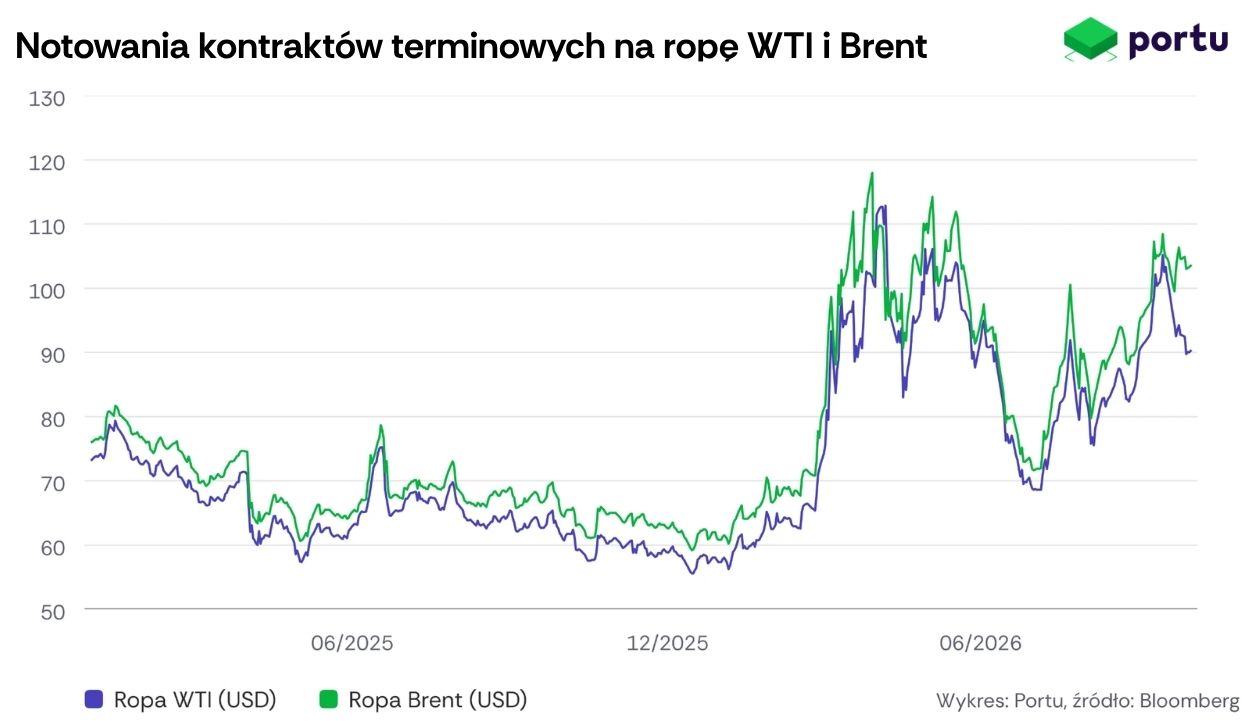
Drugi kwartał kończył się nadzieją na tańszą ropę. Memorandum między USA a Iranem z połowy czerwca otworzyło cieśninę Ormuz, a Brent spadł poniżej 75 dolarów za baryłkę. Już na początku lipca Iran zaatakował jednak statki w cieśninie, USA odpowiedziały uderzeniami, a Donald Trump uznał porozumienie za martwe. Ruch przez cieśninę, którą przed wojną przepływało ponad sto statków handlowych dziennie, pozostał mocno ograniczony.
Brent rozpoczynał kwartał w okolicach 73 dolarów, a w drugiej połowie lipca ponownie przebił 100 dolarów. Na początku sierpnia na krótko spadł poniżej 80 dolarów, ale we wrześniu napięcie znów wzrosło. 10 i 11 września drony uderzyły w saudyjski rurociąg East–West, który pozwala Arabii Saudyjskiej przesyłać ropę nad Morze Czerwone i eksportować ją z pominięciem cieśniny Ormuz. Rurociąg pozostawał wyłączony do 22 września, a Brent zakończył kwartał tuż poniżej 100 dolarów za baryłkę, około 34% wyżej niż na jego początku. Od początku roku ropa była droższa o około 60%.
Mimo ograniczeń rynek zdołał częściowo zrekompensować ubytki podaży. Eksport ropy z Zatoki Perskiej z wyłączeniem Iranu wrócił we wrześniu do ponad 80% poziomu sprzed wojny, a Arabia Saudyjska zwiększyła go względem sierpnia z 4,2 do około 6,6 mln baryłek dziennie. Ropa znalazła inne drogi: około 40% eksportu z regionu omija obecnie cieśninę Ormuz, wobec 17% przed wojną. Część surowca jest też przeładowywana ze statku na statek w Zatoce Omańskiej. Eksport Iranu spadł natomiast niemal do zera wskutek amerykańskiej blokady.
Częściowe odtworzenie dostaw ropy nie rozwiązało jednak problemu niedoboru paliw. Wąskim gardłem stały się rafinerie. Eksport paliw z Zatoki Perskiej wynosił tylko około 60% poziomu sprzed wojny z powodu ograniczeń transportowych i przestojów w rafineriach. Sytuację pogarszały ataki ukraińskich dronów na rosyjskie rafinerie. Rosja w reakcji na problemy z krajową produkcją ograniczyła eksport oleju napędowego.
Najmocniej widać to było w cenach diesla, który drożał szybciej niż sama ropa. Tak zwany crack spread, czyli różnica między ceną paliwa a ceną ropy, w przybliżeniu pokazuje marżę rafinerii. We wrześniu wzrósł do rekordowych około 100 dolarów na baryłce. Oleju napędowego brakowało, więc kupujący byli gotowi płacić za niego znacznie więcej. Szczególnie dotkliwie odczuła to Europa, która jest importerem diesla.
Droższa ropa przełożyła się na ceny paliw i oczekiwania inflacyjne. Dla spółek energetycznych była to dobra wiadomość, dla reszty gospodarki – dodatkowy koszt. Wyższe ceny ropy są większym problemem dla Europy i Azji, które są silnie zależne od importu surowca. Gospodarka USA pozostała natomiast zaskakująco odporna. Według ostatniej rewizji wzrost PKB w drugim kwartale wyniósł 2,2% w ujęciu annualizowanym, o 0,7 pkt proc. więcej niż wcześniej szacowano, po wzroście o 2,5% w pierwszym kwartale. Głównymi motorami były inwestycje firm, zwłaszcza w centra danych, konsumpcja gospodarstw domowych i wydatki publiczne.
Banki centralne nacisnęły hamulec
Droższa ropa, silna gospodarka i obawy o inflację dały Fedowi argument do podwyżki stóp. Inflacja w USA spadła wprawdzie z 4,2% w maju, ale w lipcu i sierpniu nadal utrzymywała się powyżej 3%, czyli wyraźnie ponad 2-procentowym celem banku centralnego. Kolejny wzrost cen ropy zwiększał ryzyko, że wyższe koszty przeniosą się również na inne ceny i płace.
Fed 16 września podniósł stopy o 0,25 pkt proc. do przedziału 3,75-4,00%. Była to pierwsza podwyżka od lipca 2023 roku, przyjęta jednogłośnie. Decyzja miała także wymiar polityczny. Szef Fed Kevin Warsh podniósł stopy niespełna dwa miesiące przed wyborami do Kongresu, mimo że prezydent Trump oczekuje wyraźnie niższych kosztów pieniądza. Dla rynku był to ważny sygnał, że Fed pod nowym kierownictwem chce zachować niezależność. Inwestorzy nadal liczą się z jeszcze jedną podwyżką o 25 pb do końca roku, najprawdopodobniej w grudniu.
Europejski Bank Centralny we wrześniu podniósł stopy po raz drugi w tym roku, a stopa depozytowa wynosi obecnie 2,50%. Inflacja w strefie euro wzrosła w sierpniu do 3,2%, a według wstępnych danych we wrześniu przyspieszyła do 3,8%, najwyżej od września 2023 roku. Europa jest bardziej wrażliwa na droższą energię niż USA, dlatego EBC przedkłada walkę z inflacją nad wspieranie gospodarki.
W Polsce Rada Polityki Pieniężnej w III kwartale utrzymywała stopę referencyjną na poziomie 3,75%. Inflacja CPI wyniosła w sierpniu 3,4% r/r, a szybki szacunek za wrzesień pokazał wzrost do 4,0% r/r. RPP nie poszła jednak śladem Fedu i EBC z podwyżką stóp, ale otoczenie stało się wyraźnie mniej sprzyjające kolejnym cięciom.
Obligacje pod presją wyższych stóp
Rentowność 10-letnich amerykańskich obligacji skarbowych wzrosła z 4,47% na koniec czerwca do 5,29% na koniec września, najwyżej od 2007 roku. To jeden z najważniejszych wskaźników na światowych rynkach finansowych. Wpływa na oprocentowanie kredytów hipotecznych i finansowanie firm, a także stanowi punkt odniesienia przy wycenie innych aktywów, w tym akcji. Odzwierciedla nie tylko bieżące stopy Fed, lecz także oczekiwania dotyczące inflacji i zadłużenia w kolejnych latach.
Rentowność 30-letnich obligacji USA wzrosła z 4,97% do 5,63%. Obok inflacji i polityki Fedu przyczyną były obawy o dalszy wzrost amerykańskiego długu publicznego. Ministerstwo finansów zwiększyło wprawdzie skup najdłuższych i mniej płynnych papierów, ale nie uspokoiło to rynku. Dodatkową niepewność wywołała obietnica Donalda Trumpa wypłaty 5 tys. dolarów każdemu dorosłemu Amerykaninowi, jeśli republikanie utrzymają obie izby Kongresu. Taki program kosztowałby około 1,2 bln dolarów.
Podobny kierunek był widoczny w Europie. Rentowność 10-letnich niemieckich obligacji wzrosła w kwartale z 2,86% do 3,58%. Największa presja dotyczyła jednak Francji, która na 10 lat pożyczała pod koniec kwartału przy rentowności 4,84%, o około 0,2 pkt proc drożej niż Włochy o około i o 1,27 pkt proc. drożej niż Niemcy. Tak duży spread między Francją a Niemcami nie był notowany od 2012 roku, czyli szczytu kryzysu zadłużeniowego w strefie euro. Gorszy sentyment przeniósł się też na Włochy, gdzie rentowności 10-latek wzrosły w trzy miesiące o około 1 pkt proc.
Wzrost rentowności był największym negatywnym czynnikiem dla portfeli z częścią obligacyjną. Długoterminowe amerykańskie obligacje skarbowe straciły w kwartale 8,5% w USD, a europejskie obligacje korporacyjne 2,6% w EUR. W złotych straty wyniosły odpowiednio około 6,6% i 0,9%, ponieważ osłabienie PLN częściowo je zamortyzowało.
Jest też druga strona medalu. Amerykańskie obligacje skarbowe oferują dziś najwyższe rentowności od blisko dwóch dekad. ETF-y obligacyjne stopniowo wymieniają papiery w portfelach i mogą dzięki temu korzystać z wyższych kuponów nowych emisji. W dłuższym terminie może to wspierać ich całkowitą stopę zwrotu. Jeśli jednak rynkowe stopy będą dalej szybko rosły, ceny długoterminowych obligacji pozostaną pod presją.
Krótkoterminowe obligacje USA zakończyły kwartał na plusie. Pomogło też złoto, które po raz kolejny pokazało swoją rolę dywersyfikacyjną. W kwartale mocnego spadku cen długich obligacji przyniosło dodatnią stopę zwrotu.
Zyski firm utrzymują akcje wysoko
Mimo napięć geopolitycznych, wysokich cen ropy, presji inflacyjnej i rosnących rentowności obligacji rynki akcji pozostają odporne. Głównym powodem jest silny wzrost zysków spółek, potwierdzony przez sezon wyników za drugi kwartał. Zyski firm z indeksu S&P 500 wzrosły rok do roku o około 50%. Wynik został wprawdzie podbity przez jednorazowe zyski Alphabetu i Amazona z przeszacowania udziałów w innych spółkach, ale nawet po ich wyłączeniu wzrost wyniósł około 32%.
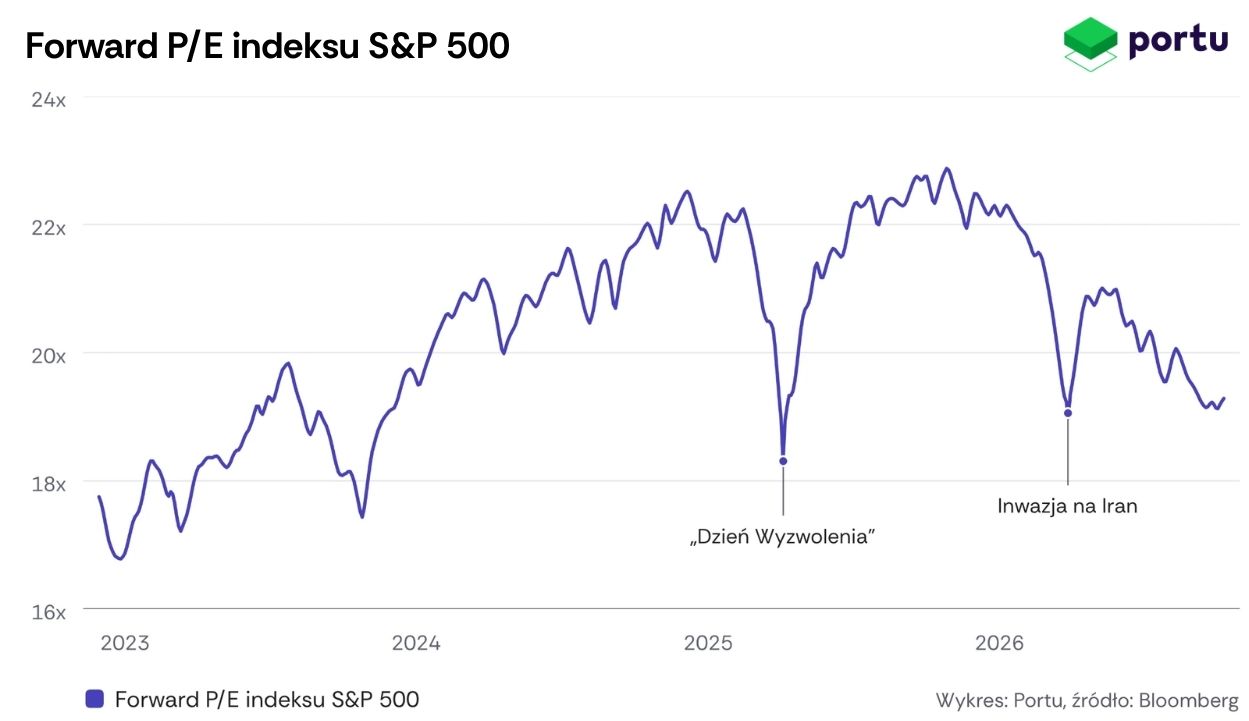
Prognozy pobiło 86% spółek, wyraźnie więcej niż pięcioletnia średnia na poziomie 78%, a zyski rosły dwucyfrowo już siódmy kwartał z rzędu. S&P 500 ustanowił nowy rekord i zakończył kwartał niemal 12% wyżej niż na początku roku. Wskaźnik ceny do prognozowanych zysków, czyli forward P/E, utrzymywał się w pobliżu 19, nieco poniżej pięcioletniej średniej 19,8. Wzrost prognozowanych zysków pomaga więc utrzymywać wyceny w ryzach mimo wysokiego poziomu indeksów.
Pod powierzchnią rynku nie wszystkie sektory wyglądały jednak równie dobrze. Producenci chipów i pamięci byli gwiazdami wiosny, ale w lipcu i sierpniu ich kursy mocno spadły. Inwestorzy zaczęli wątpić, czy rekordowe marże są do utrzymania, a rynek zaniepokoiły postępy chińskich producentów półprzewodników. Najmocniej było to widać w Korei Południowej, gdzie silnie skoncentrowany indeks KOSPI stracił w kwartale ponad 19%.
Nowych maksimów w sierpniu doczekały się także europejskie akcje, głównie dzięki spółkom energetycznym. Wrześniowa podwyżka stóp i obawy o francuski budżet ściągnęły jednak indeksy z powrotem poniżej rekordów.
Perspektywy na resztę roku
Ropa pozostanie prawdopodobnie jednym z głównych źródeł niepewności w ostatnim kwartale. Surowca stopniowo jest na rynku więcej, ale ceny nadal wspiera mocny globalny popyt i niedobór mocy przerobowych. Gdyby udało się przywrócić swobodną żeglugę przez cieśninę Ormuz, ropa mogłaby wyraźnie stanieć. Nowa eskalacja konfliktu oznaczałaby natomiast ryzyko kolejnego skoku cen.
Droższa energia jest też ryzykiem inflacyjnym na 2027 rok, gdy dostawcy w Europie będą przenosić wyższe koszty na gospodarstwa domowe i firmy. Dla Polski to ważne również ze względu na wpływ paliw na CPI i decyzje RPP.
Do końca roku pozostaje kilka kluczowych wydarzeń. Fed i EBC będą jeszcze decydować o stopach w październiku i grudniu, a RPP w listopadzie i grudniu. 3 listopada w USA odbędą się wybory do Kongresu. Posiedzenia banków centralnych pokażą, czy cykl podwyżek dobiega końca, czy inflacja zmusi je do jeszcze mocniejszego zaostrzenia.
Jeżeli banki centralne zasygnalizują bardziej restrykcyjną politykę niż oczekuje rynek, rentowności obligacji mogą dalej rosnąć. W Europie szczególnie ważna będzie Francja. Dalszy rozwój sytuacji na jej rynku długu będzie zależał od tego, czy rząd przekona inwestorów, że potrafi ustabilizować finanse publiczne. Kontynuacja wyprzedaży mogłaby stać się ryzykiem dla europejskich obligacji, akcji i euro.
Najważniejszym wsparciem dla rynku pozostają zyski firm. Sezon wyników za trzeci kwartał powinien być ponownie bardzo mocny. Analitycy oczekują wzrostu zysków spółek z S&P 500 o niemal 30% r/r, co oznaczałoby trzeci kwartał z rzędu z dynamiką powyżej 25%. Co nietypowe, prognozy w trakcie kwartału zostały podniesione o 1,4%, podczas gdy w ostatnich latach zwykle były obniżane.
Zyski spółek energetycznych z S&P 500 dzięki drogiej ropie mają się ponad dwukrotnie zwiększyć, w technologii oczekiwany jest wzrost o 65%, a w usługach komunikacyjnych o 51,5%. W Europie wzrost zysków również w dużej mierze opiera się na energetyce. Zyski spółek z indeksu STOXX 600 mają wzrosnąć o 21% r/r, ale bez energetyki jedynie o niespełna 10%.
Jeśli te prognozy się potwierdzą, silny wzrost zysków będzie wspierał obecne wyceny akcji. Główne ryzyko polega na tym, że droższa energia i wyższy koszt kredytu zaczną mocniej uderzać w marże pozostałych firm.
Wniosek pozostaje podobny jak w poprzednim kwartale: rynkowi zwycięzcy szybko się zmieniają. Kto na wiosnę postawił wszystko na modne półprzewodniki, a latem nie zdążył zrealizować zysków, oddał znaczną część wcześniejszego wzrostu. Trafne wytypowanie sektora, momentu kupna i sprzedaży jest bardzo trudne nawet dla profesjonalistów. Dlatego w długim terminie większy sens ma nieuzależnianie portfela od jednego sektora czy jednego aktualnego trendu.
Ocena i możliwe zmiany w strategii inwestycyjnej
W III kwartale nie wprowadzaliśmy zmian w Portfelach na miarę. Komitet inwestycyjny na bieżąco analizuje sytuację rynkową i jej wpływ na portfele. Obecna alokacja wynika z naszego długoterminowego spojrzenia na rynki, choć widzimy obszary, w których w przyszłości możliwe są korekty. Przy ich ocenie bierzemy pod uwagę nie tylko bieżący cykl gospodarczy, lecz przede wszystkim zmiany strukturalne i trendy, które mogą kształtować rynki przez kolejne lata.
W części akcyjnej widzimy przestrzeń do zwiększenia udziału akcji amerykańskich. Spółki z USA od lat notują szybszy wzrost zysków niż firmy z innych regionów. Zysk na akcję spółek z S&P 500 w dwóch ostatnich kwartałach rósł rok do roku o ponad 25%, a dwucyfrowa dynamika trwa już siedem kwartałów. Na III kwartał analitycy oczekują wzrost o 29,6%.
Wyższe tempo wzrostu zysków powinno być wspierane przez rozwój nowych technologii, w których Stany Zjednoczone zachowują pozycję lidera. Amerykańska gospodarka ma też przewagę w postaci mniejszej wrażliwości na szoki energetyczne niż Europa czy Azja.
Jednocześnie ważne jest utrzymanie dywersyfikacyjnej roli Europy i rynków rozwijających się na wypadek słabszego okresu dla amerykańskich akcji. Potencjał widzimy zwłaszcza na rynkach rozwijających się, które dzięki rosnącemu udziałowi w technologicznych łańcuchach dostaw mogą korzystać z rozwoju nowych technologii mocniej niż wcześniej.
Przestrzeń do zmian widzimy także w udziale akcji małych i średnich spółek, który mógłby zostać ograniczony. Firmy te są zwykle bardziej zależne od finansowania kredytowego, dlatego środowisko wyższych stóp uderza w nie mocniej niż w największe korporacje. Pokazał to również miniony kwartał: indeks Russell 2000 od 30 czerwca do 30 września stracił 7,5%, podczas gdy S&P 500 w tym samym okresie wzrósł o 2,9%.
W części obligacyjnej nadal za właściwe uważamy zrównoważone połączenie obligacji skarbowych i korporacyjnych. W przypadku długu firm preferujemy emitentów z ratingiem inwestycyjnym z gospodarek rozwiniętych. Przy obligacjach skarbowych szczególnie uważnie obserwujemy rentowności i ryzyko stopy procentowej dla poszczególnych terminów zapadalności.
Potencjalny kierunek zmian to ograniczenie udziału najdłuższych obligacji na rzecz papierów o krótszym terminie. Nadal oferują one atrakcyjne rentowności, a są mniej wrażliwe na zmiany stóp procentowych. W obecnym otoczeniu, w którym przeważają ryzyka wyższej inflacji i wyższych stóp, ma to szczególne znaczenie.
Uważamy, że środowisko gospodarcze i rynkowe w kolejnych latach będzie wyraźnie inne niż w okresie między globalnym kryzysem finansowym a pandemią. Na bieżąco uwzględniamy to w naszym długoterminowym spojrzeniu. Do zmian w portfelach podchodzimy ostrożnie i wprowadzamy je tylko wtedy, gdy oczekiwana poprawa wyniku, zarządzania ryzykiem lub dywersyfikacji przewyższa związane z tym koszty.

Portu powstało, by umożliwić Ci jak najlepiej zarządzać finansami. Budujemy miejsce, w którym możesz pomnażać swoje wolne środki. A wszystko to bez zmartwień i w łatwy sposób.
Na co zwrócić uwagę po przeczytaniu artykułu?
– Artykuł nie jest rekomendacją inwestycyjną, a Portu nie świadczy usługi doradztwa inwestycyjnego.– Historyczne wyniki inwestycji nigdy nie są gwarancją przyszłych zysków.– Inwestycje na rynkach kapitałowych są zawsze ryzykowne.– Portu nie gwarantuje osiągnięcia zysków z inwestycji.– Nie jesteś pewien, jaki profil ryzyka jest dla Ciebie odpowiedni? Wypełnij naszą ankietę inwestycyjną, by to sprawdzić.– Niniejszy artykuł jest materiałem marketingowym.