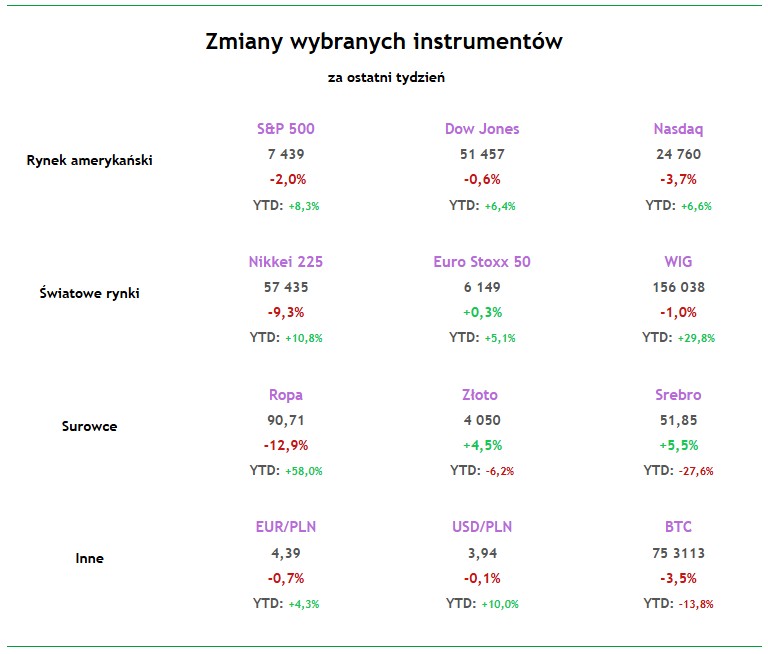
Ten tydzień przyniósł prawdziwą huśtawkę nastrojów inwestorów, a kończymy go przewagą spadków na światowych giełdach. W USA S&P 500 traci 2,0%, Nasdaq 2,7%, a Dow Jones 0,6%. W Azji prawdziwy pogrom przeżywa Nikkei 225, który spada aż o 9,3%, podczas gdy Hang Seng zyskuje 5,1%. W Europie nastroje są mieszane. Euro Stoxx 50 rośnie o 0,3%, a CAC 40 o 1,7%. Z kolei DAX traci 0,3%, a FTSE 100 1,1%. Polski WIG również kończy tydzień pod kreską, ze spadkiem o 1,0%.
Na rynku surowców największą uwagę przyciąga ropa, która tanieje aż o 12,9%. Zdecydowanie lepiej radzą sobie metale szlachetne – złoto drożeje o 4,5%, a srebro o 5,5%. Bitcoin traci natomiast 3,5%. Na rynku walutowym EUR/PLN spada o 0,7%, a USD/PLN o 0,1%, co oznacza umocnienie złotego względem euro i dolara.
 Zagadka na początek. W ciągu ostatnich 80 lat pewne wydarzenie miało miejsce 20 razy i za każdym razem rok później indeks S&P 500 znajdował się wyżej. Co to za wydarzenie? Odpowiedź znajdziecie na końcu newslettera!
Demokratyczny nokaut. Amerykańskie wybory połówkowe przyniosły zdecydowane zwycięstwo Demokratów, którzy przejęli kontrolę nad obiema izbami Kongresu. To poważny cios dla Donalda Trumpa, którego możliwości realizacji programu gospodarczego zostaną teraz mocno ograniczone. Demokratyczna większość może utrudnić kolejne obniżki podatków i zwiększanie wydatków, a także wywierać presję na zakończenie wojny z Iranem. Dla inwestorów oznacza to perspektywę mniejszego impulsu fiskalnego, ale również ograniczenie ryzyka kolejnych kosztownych decyzji administracji Trumpa. Trump winnego już znalazł – zabrakło jego nazwiska na kartach do głosowania.
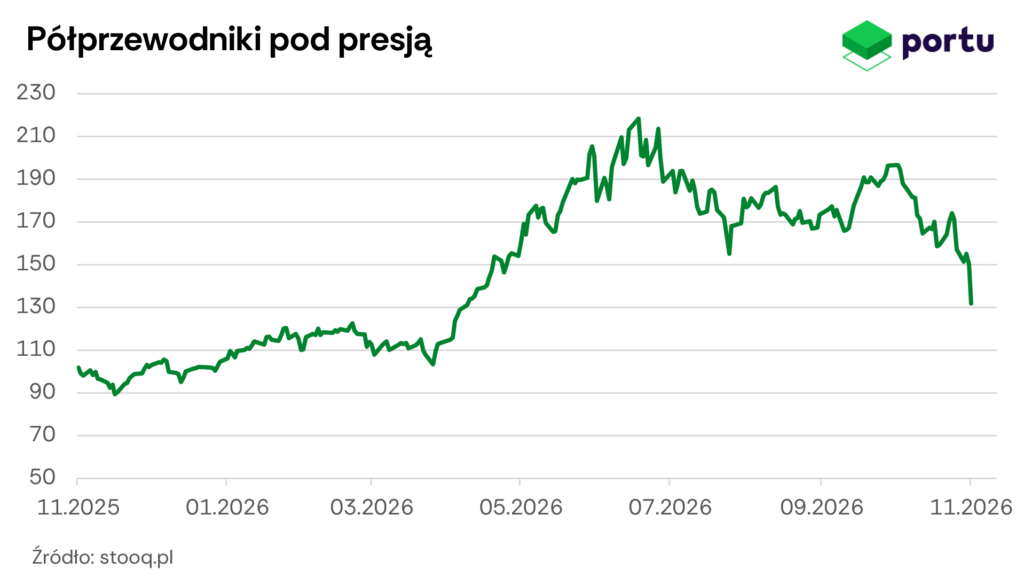
Giełdowa huśtawka. Wyniki wyborów połówkowych w USA wywołały na giełdzie prawdziwą huśtawkę nastrojów. W środę S&P 500 zyskał 1,6%, a Dow Jones aż 3%, ale dzień później optymizm całkowicie wyparował. Nasdaq stracił 5,5%, S&P 500 ponad 4,3%, a indeks producentów półprzewodników aż 12,2%. Najmocniej oberwały spółki związane z AI. Inwestorzy obawiają się, że Demokraci mogą ograniczyć rozbudowę centrów danych, co uderzyłoby w popyt na półprzewodniki.
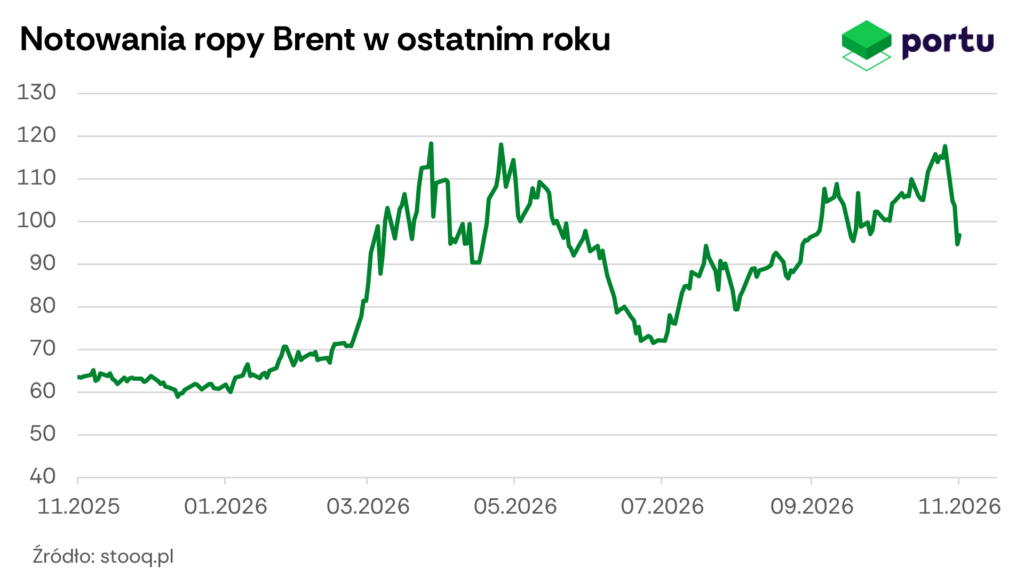
Naftowe tąpnięcie. Jeszcze niedawno ceny ropy wspinały się po ścianie strachu, a teraz obserwujemy jeden z największych spadków od lat. W środę Brent potaniała nawet poniżej 95 USD za baryłkę, a w piątek jej cena oscyluje wokół 99 USD. Mimo odbicia ropa zmierza do zakończenia tygodnia ze spadkiem o około 16%, największym od 2020 roku. To reakcja na zwycięstwo Demokratów, które zwiększyło nadzieje na zakończenie wojny z Iranem. Tańsza ropa zmniejsza presję inflacyjną, wspierając obligacje. Problem w tym, że spadki opierają się głównie na oczekiwaniach politycznych, a nie faktycznym zakończeniu wojny. Brak postępu w negocjacjach może szybko odwrócić ten ruch.
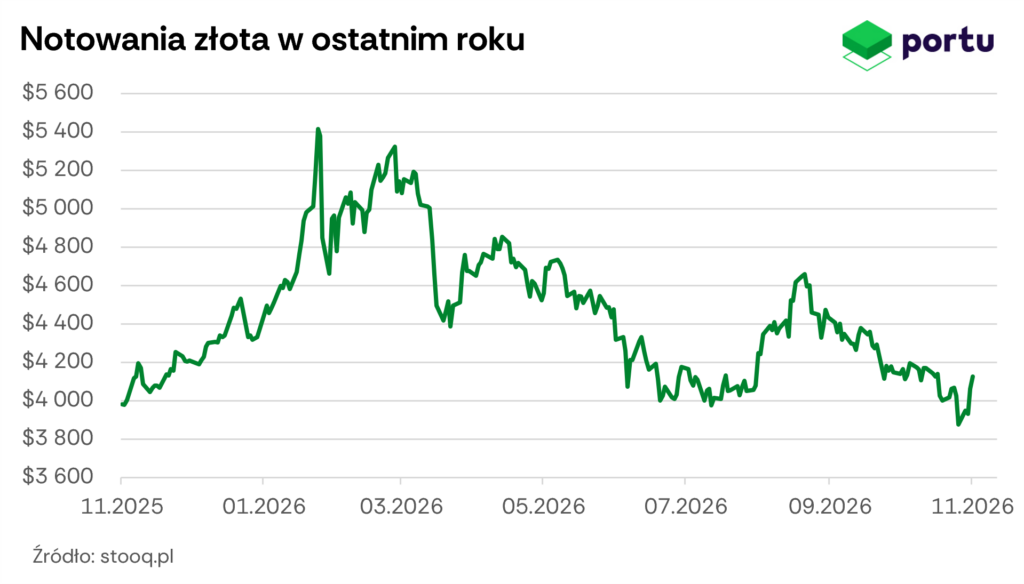
Złoto odzyskuje blask. Po kilku tygodniach spadków złoto zaczęło odrabiać straty. W czwartek jego cena przekroczyła 4100 USD za uncję, osiągając najwyższy poziom od ponad dwóch tygodni. W piątek złoto ponownie jednak potaniało, schodząc w okolice 4050 USD. Powodem są obawy o utrzymującą się inflację i perspektywę wysokich stóp procentowych. Mimo tego kruszec zmierza do zakończenia tygodnia na solidnym plusie. Złoto przypomina, że nawet „bezpieczna przystań” potrafi niebezpiecznie przewieźć – szczególnie tych, którzy spekulują z dźwignią.
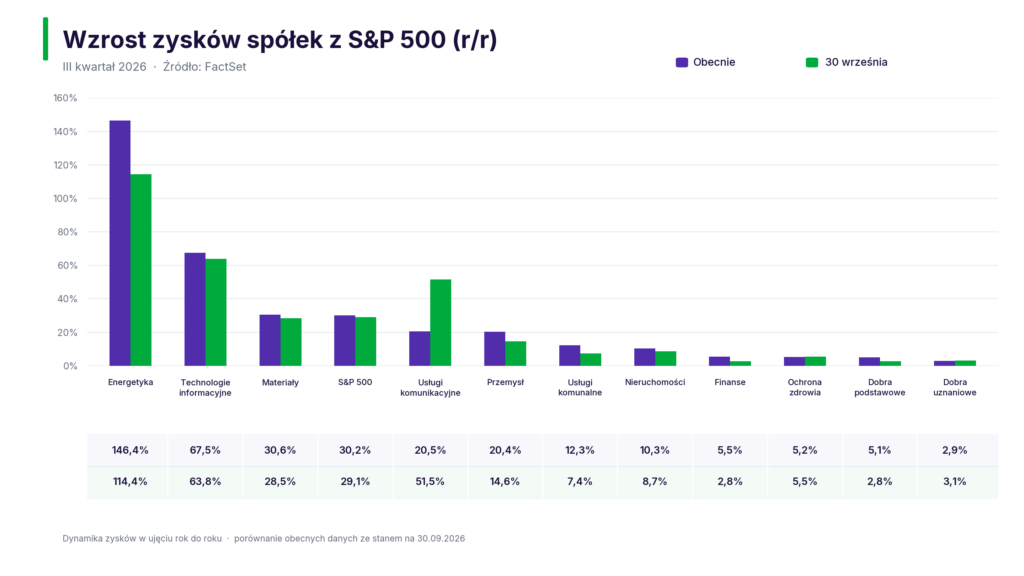
Zyski biją prognozy. Ostatnie tygodnie przyniosły prawdziwy wysyp wyników kwartalnych amerykańskich spółek. Według danych FactSet z końca października raporty opublikowało 60% firm z S&P 500, a aż 82% z nich przebiło prognozy zysków. Łącznie zyski spółek mają wzrosnąć o 30,2% r/r, co byłoby trzecim kwartałem z rzędu ze wzrostem przekraczającym 25%. Co ciekawe, prognozowany wzrost zysków Wielkiej Siódemki wynosi 22,6%, wobec 32,6% dla pozostałych spółek z indeksu.
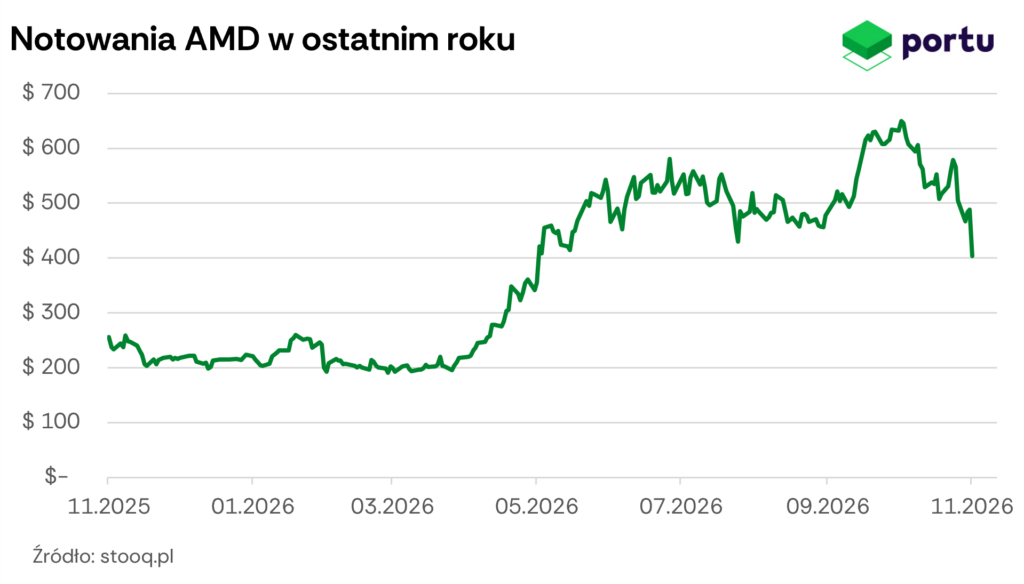
AMD nie zwalnia tempa. Mimo obaw o bańkę AI producenci półprzewodników nadal imponują wynikami. Przychody AMD w III kwartale wzrosły o 45% r/r do rekordowych 13,4 mld USD, a zysk netto niemal się podwoił i sięgnął 2,4 mld USD. Głównym motorem wzrostu była sprzedaż procesorów i akceleratorów AI do centrów danych, z której przychody wzrosły aż o 97% do 8,5 mld USD. Spółka spodziewa się dalszego przyspieszenia i prognozuje około 17 mld USD przychodów w IV kwartale. Nie przeszkadza to jednak jej akcjom gwałtownie tanieć. Tylko w czwartek straciły ponad 17%, a od październikowego szczytu przecena sięga już niemal 40%.
Giełda na kroplówce. Po trudnym październiku, w którym CSI 300 stracił 8,5%, Pekin rusza na ratunek giełdzie. Banki wystąpiły o ponad 30 mld USD finansowania na skup akcji, a bank centralny obniżył koszt pożyczek z 1,25% do 1%. W środę chińskie indeksy zyskały ponad 2%, ale w piątek ponownie spadły pod wpływem globalnej wyprzedaży spółek technologicznych. Mimo to zakończyły tydzień na plusie. Problem w tym, że chińska gospodarka nadal zmaga się ze słabą konsumpcją i kryzysem nieruchomości. Pieniądze mogą podnieść kursy akcji, ale nie zastąpią poprawy fundamentów.
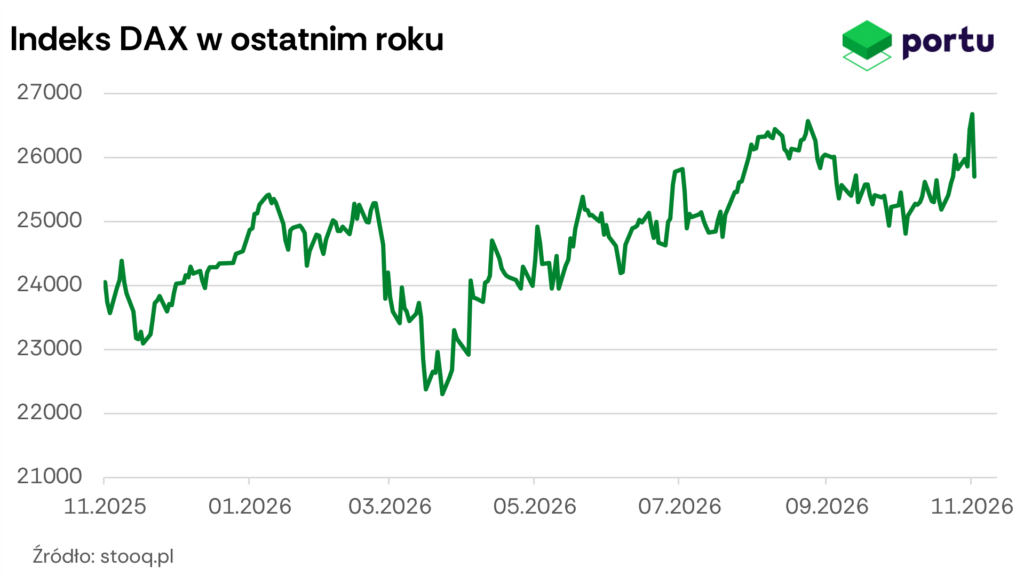
Rekord i po rekordzie. Po ponad dwóch miesiącach niemiecka giełda ustanowiła nowy rekord. W czwartek DAX przekroczył 26 600 pkt, osiągając najwyższy poziom w historii. Optymizm nie trwał jednak długo. Jeszcze tego samego dnia indeks zakończył sesję na minusie, a w piątek spadł w okolice 26 tys. pkt. Niemieckiej giełdzie nie pomogła panika na Wall Street, która szybko rozlała się również na europejskie parkiety. Wygląda na to, że niemiecki optymizm miał wyjątkowo krótki termin ważności.
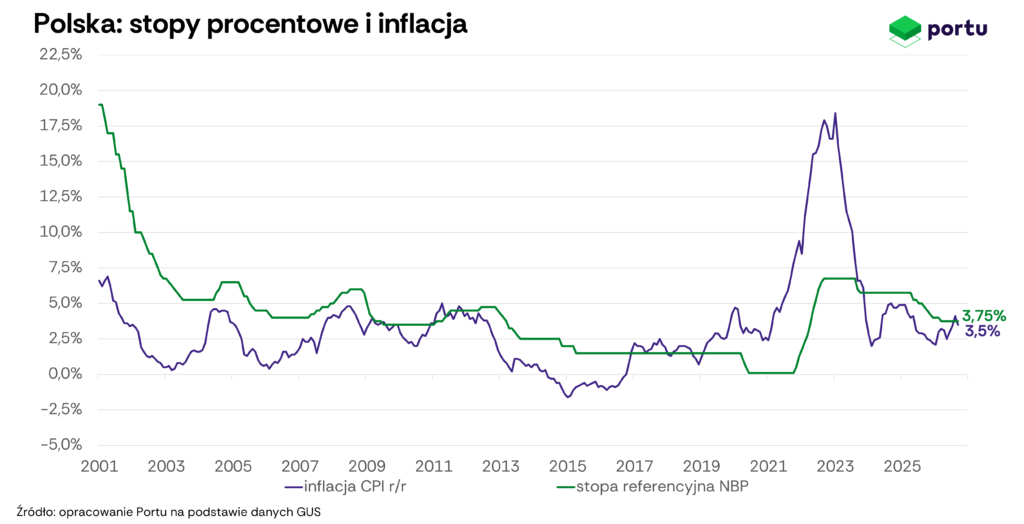
RPP w zawieszeniu. Rada Polityki Pieniężnej pozostawiła stopy procentowe bez zmian, utrzymując stopę referencyjną na poziomie 3,75%. Decyzja zapadła po zaskakująco niskim odczycie październikowej inflacji, która spadła z 4,1% do 3,5% r/r. Głównym powodem były tańsze paliwa, na których ceny wpłynął ponownie uruchomiony program CPN. Choć ryzyko podwyżek stóp w 2027 roku nadal istnieje, według naszych analityków ostatnie spadki cen ropy znacząco je ograniczyły. Tym bardziej że na razie nie widać, by presja inflacyjna rozlewała się na pozostałe sektory gospodarki.
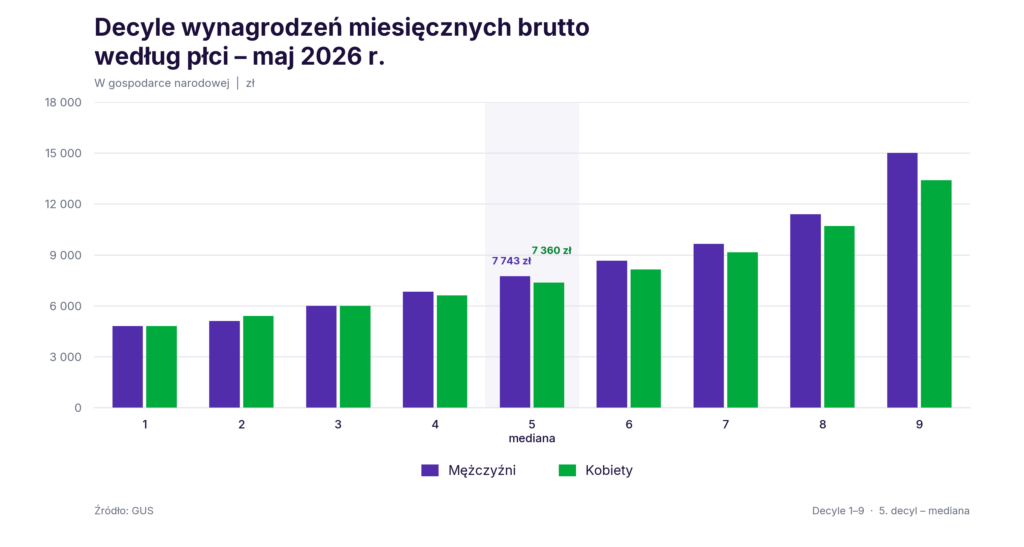
Średnia kontra rzeczywistość. Według GUS mediana wynagrodzeń w Polsce wyniosła w maju 7550 zł brutto, co oznacza, że połowa zatrudnionych zarabiała nie więcej niż ta kwota. To o 6,6% więcej niż rok wcześniej, ale o 17,7% mniej od przeciętnego wynagrodzenia, które wyniosło 9178 zł. Różnice są jeszcze większe w zależności od wielkości firmy. W najmniejszych przedsiębiorstwach mediana wyniosła zaledwie 4806 zł, czyli równowartość płacy minimalnej, podczas gdy w największych sięgnęła 8730 zł.
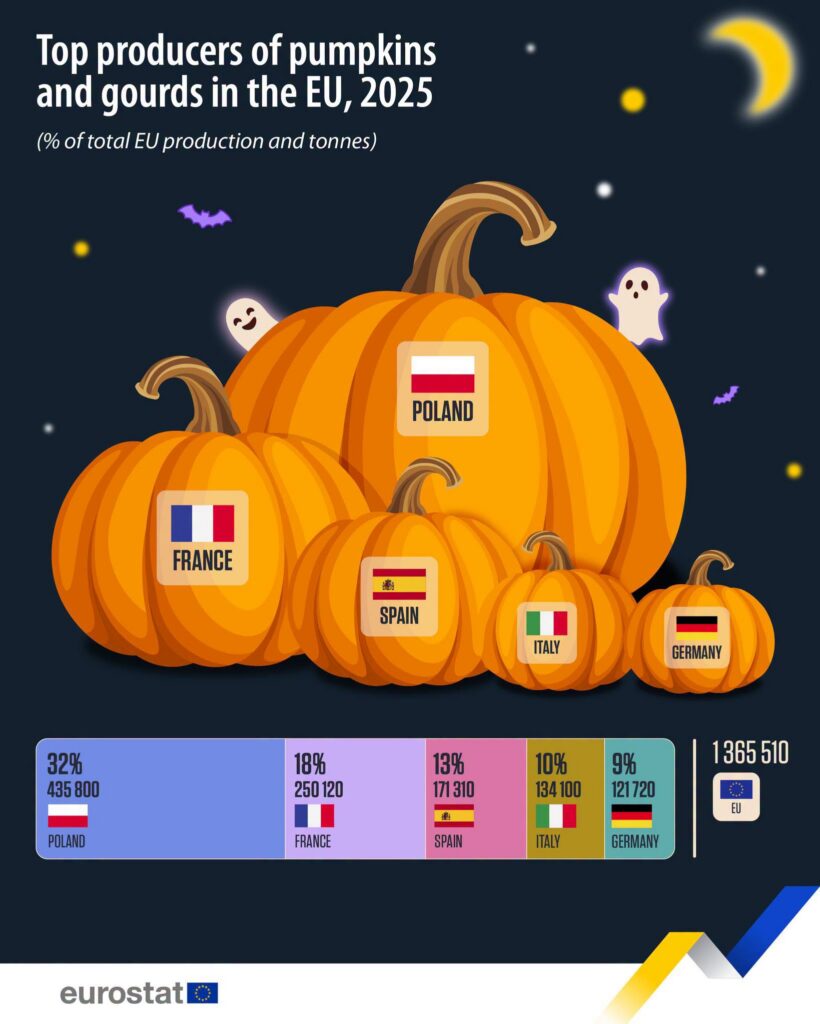
Dyniowa potęga. Polska jest największym producentem dyni w Unii Europejskiej. Według Eurostatu w 2025 roku wyprodukowaliśmy aż 436 tys. ton, czyli 32% całej unijnej produkcji. Daleko za nami znalazły się Francja (250 tys. ton) i Hiszpania (171 tys. ton). Łącznie w UE zebrano blisko 1,4 mln ton dyni i tykw. Jak widać, przynajmniej w jednej dziedzinie jesteśmy europejską potęgą.
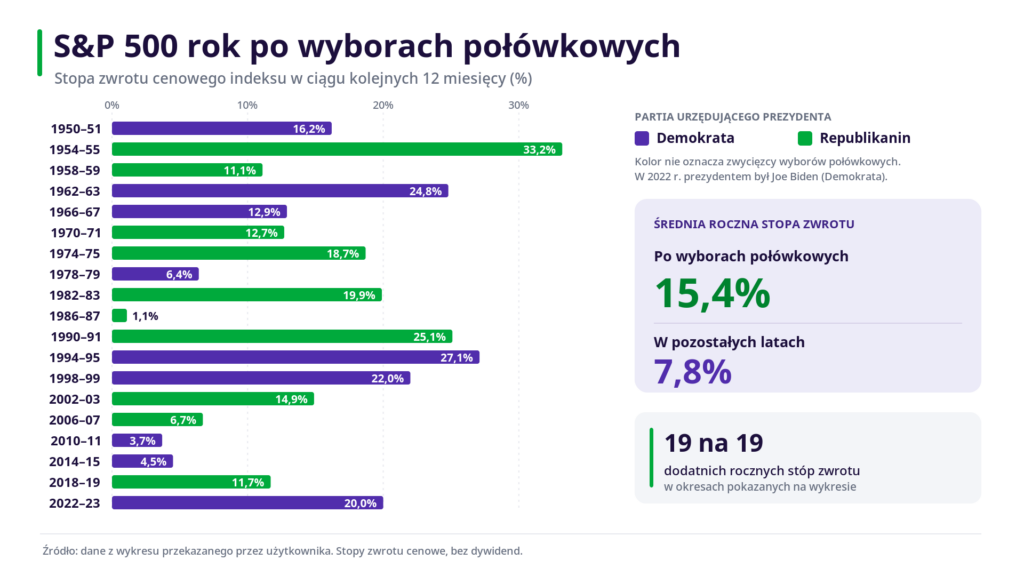
Giełdowa prawidłowość. Odpowiedzią na naszą zagadkę są amerykańskie wybory połówkowe, czyli midterms. Po wszystkich 20 takich wyborach od II wojny światowej indeks S&P 500 znajdował się rok później na wyższym poziomie. Oczywiście historia nie daje gwarancji powtórzenia tego scenariusza, a obecne problemy gospodarcze i geopolityczne pozostają poważnym wyzwaniem. Warto jednak pamiętać, że choć wybory potrafią wywoływać ogromne emocje, w dłuższym terminie dla giełdy znacznie ważniejsze okazują się zyski spółek i kondycja gospodarki.
Jeśli wolicie słuchać analiz rynkowych niż o nich czytać, zapraszamy na nasz kanał YouTube. W najnowszym odcinku „Co i jak na rynkach z Portu?” przyglądamy się najważniejszym wydarzeniom tygodnia i sprawdzamy, czy obecna wyprzedaż to tylko korekta, czy początek większych problemów na giełdzie. Kliknijcie w ten link oglądajcie!
NOWOŚCI NA BLOGU
Jak budować zdrowe nawyki finansowe? 7 praktycznych wskazówek
Poznaj 7 prostych nawyków, które pomogą Ci lepiej zarządzać pieniędzmi, oszczędzać i budować kapitał.
Anthropic zmierza na giełdę. Co wiemy o IPO i jakie są największe ryzyka?
Sprawdź, co wiemy o IPO i na jakie ryzyka powinni uważać inwestorzy.

Andrzej jest analitykiem rynków finansowych w Portu, licencjonowanym Doradcą Inwestycyjnym oraz zwolennikiem pasywnego inwestowania. Specjalizuje się w analizie rynków oraz tworzeniu materiałów edukacyjnych z zakresu inwestycji i finansów, które pomagają inwestorom lepiej zrozumieć świat finansów. Interesuje się również geopolityką i ekonomią. Poza pracą gra na perkusji w zespole muzycznym i uwielbia spędzać czas w górach.
Na co zwrócić uwagę po przeczytaniu artykułu?
– Artykuł nie jest rekomendacją inwestycyjną, a Portu nie świadczy usługi doradztwa inwestycyjnego.– Historyczne wyniki inwestycji nigdy nie są gwarancją przyszłych zysków.– Inwestycje na rynkach kapitałowych są zawsze ryzykowne.– Portu nie gwarantuje osiągnięcia zysków z inwestycji.– Nie jesteś pewien, jaki profil ryzyka jest dla Ciebie odpowiedni? Wypełnij naszą ankietę inwestycyjną, by to sprawdzić.– Niniejszy artykuł jest materiałem marketingowym.